Вступ
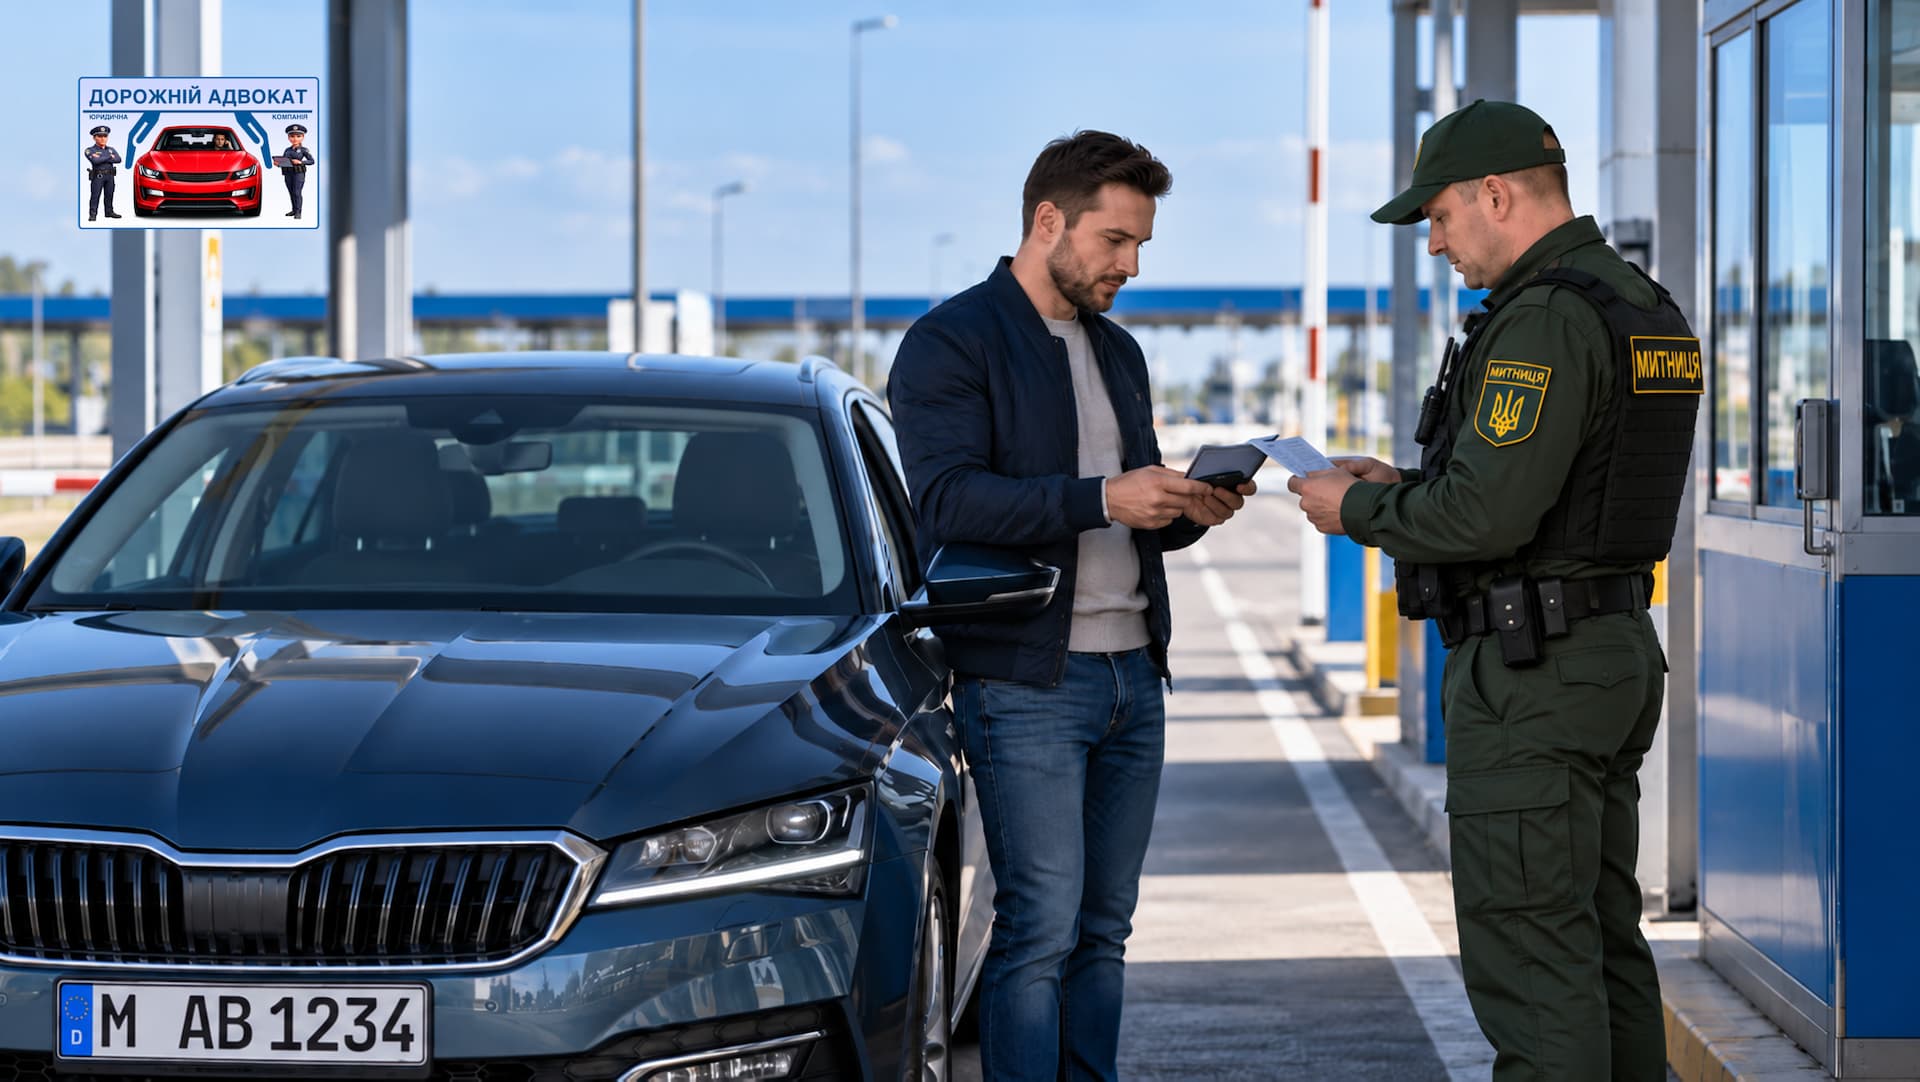
Тимчасове ввезення автомобіля на іноземній реєстрації дозволяє користуватися ним в Україні без оформлення у вільний обіг. Однак закон встановлює різні умови для резидентів і нерезидентів. Від статусу особи залежать строки перебування автомобіля, необхідність сплати митних платежів та можливість застосування пільг.
Особливі питання виникають у громадян України, які постійно або тимчасово проживають за кордоном. Українське громадянство не завжди означає статус митного резидента. Визначальне значення мають постійне місце проживання, консульський облік та інші передбачені законом обставини. Розглянемо, хто має право тимчасово ввезти автомобіль, на який строк і за яких умов.
Правовий статус резидента та нерезидента
Відповідно до пунктів 33 і 50 частини першої статті 4 Митного кодексу України, статус фізичної особи для митних цілей залежить насамперед від її постійного місця проживання. Це правило поширюється на громадян України, іноземців та осіб без громадянства.
Резидентами є фізичні особи, які мають постійне місце проживання в Україні, зокрема ті, які тимчасово перебувають за кордоном. Нерезидентами є особи, які мають постійне місце проживання за межами України, навіть якщо тимчасово перебувають на українській території.
Отже, громадянин України, який постійно проживає за кордоном, може мати статус нерезидента. Водночас тимчасове проживання в іншій державі автоматично не змінює митного статусу. Необхідно враховувати документи та встановлені законом критерії постійного проживання.
Митниця не вправі визначати статус особи виключно за її громадянством. Кожен випадок потребує оцінки документів, що підтверджують відповідне місце проживання. Саме правильне встановлення цього статусу визначає подальші умови ввезення автомобіля.
Правила тимчасового ввезення автомобіля нерезидентом
Частина перша статті 380 Митного кодексу України дозволяє громадянам-нерезидентам тимчасово ввозити транспортні засоби особистого користування на строк до одного року. Обов’язковою умовою є реєстрація автомобіля в уповноважених органах іноземної держави. Така реєстрація повинна підтверджуватися відповідним документом.
Відповідно до частини другої статті 380 зазначені транспортні засоби не підлягають письмовому декларуванню. Їх пропуск здійснюється без забезпечення сплати митних платежів. За дотримання встановлених умов нерезидент може тимчасово ввезти автомобіль без сплати митних платежів, передбачених для імпорту.
Важливий виняток міститься в частині третій статті 380. Якщо нерезидент ввозить більше одного транспортного засобу відповідної товарної позиції, застосовуються додаткові вимоги. Зокрема, передбачені письмове декларування та забезпечення сплати митних платежів.
Право на ввезення до одного року не означає можливості безстрокового перебування автомобіля в Україні. До завершення встановленого строку транспортний засіб необхідно вивезти або виконати інші передбачені законом митні формальності.
Правила тимчасового ввезення автомобіля резидентом
Для громадян-резидентів передбачені інші умови. Частина четверта статті 380 Митного кодексу України дозволяє тимчасове ввезення визначених категорій транспортних засобів на строк до одного року. Однак таке ввезення здійснюється після сплати всіх митних платежів, установлених для імпорту.
Ця вимога поширюється, зокрема, на легкові автомобілі товарної позиції 8703, мотоцикли позиції 8711 та інші визначені законом транспортні засоби. Також необхідні письмове декларування та зобов’язання про зворотне вивезення.
Для транспортних засобів особистого користування, які не належать до зазначених категорій, закон передбачає інший порядок. Зокрема, можливе тимчасове ввезення до одного року із забезпеченням сплати митних платежів замість їх безпосередньої сплати.
Отже, резидент України за загальним правилом не може без сплати митних платежів ввезти звичайний легковий автомобіль на один рік. Водночас закон містить спеціальні винятки. Вони стосуються громадян на тимчасовому консульському обліку та окремих випадків використання автомобілів іноземних роботодавців.
Тимчасове ввезення автомобіля громадянами на консульському обліку
Консульський облік має важливе значення для громадян України, які проживають за кордоном. Однак тимчасовий і постійний консульський облік мають різні правові наслідки. Закон не встановлює для них однакового порядку ввезення автомобілів.
Тимчасовий консульський облік
Частина четверта статті 380 Митного кодексу України передбачає спеціальну пільгу для громадян-резидентів, які перебувають на тимчасовому консульському обліку. Вони можуть без сплати митних платежів тимчасово ввезти один автомобіль товарної позиції 8703, крім підпозиції 8703 10. Також допускається ввезення причепа товарної підпозиції 8716 10 разом з автомобілем.
Максимальний строк такого ввезення становить 60 днів протягом одного календарного року. Цей період може використовуватися безперервно або частинами. Отже, закон дозволяє декілька в’їздів протягом року, але загальна тривалість перебування автомобіля обмежена встановленим строком.
Для застосування пільги необхідні письмове декларування та зобов’язання про зворотне вивезення. Також подаються документи, що підтверджують тимчасовий консульський облік, право власності на автомобіль та його іноземну реєстрацію.
Митниця не вправі відмовляти у застосуванні цієї пільги лише через те, що особа залишається резидентом України. Саме для зазначеної категорії резидентів закон передбачає спеціальний порядок ввезення автомобіля.
Постійний консульський облік
Постійний консульський облік пов’язаний із проживанням громадянина України за кордоном. Однак він не є окремою митною пільгою, аналогічною 60-денному правилу. Для застосування умов, установлених для нерезидентів, необхідно підтвердити відповідний митний статус.
Якщо громадянин України має постійне місце проживання за кордоном і відповідає критеріям нерезидента, застосовується частина перша статті 380. Вона передбачає тимчасове ввезення автомобіля особистого користування на строк до одного року за встановлених умов.
Таким чином, юридичне значення має не лише наявність консульського обліку, а й підтверджене постійне місце проживання. Митний орган повинен оцінювати ці обставини відповідно до закону, а не обмежуватися формальною перевіркою паспорта.
Тимчасове ввезення автомобіля іноземного роботодавця
Спеціальні правила передбачені для резидентів України, які працюють за трудовими договорами з підприємствами-нерезидентами. Частина четверта статті 380 дозволяє тимчасово ввозити визначені категорії транспортних засобів, пов’язаних із виконанням трудових обов’язків.
Строк такого ввезення становить до 10 діб. Обов’язковими умовами є письмове декларування та забезпечення сплати митних платежів. Трудові відносини повинні підтверджуватися документами відповідних компетентних органів країни реєстрації іноземного підприємства.
Самого факту працевлаштування в іноземній компанії недостатньо для застосування спеціального порядку. Необхідно підтвердити відповідність транспортного засобу законодавчим вимогам та його зв’язок із виконанням трудових обов’язків.
Водночас митниця повинна розмежовувати звичайне тимчасове ввезення автомобіля резидентом та спеціальне ввезення за трудовим договором. Забезпечення сплати митних платежів не можна автоматично ототожнювати з їх остаточною сплатою.
Транзит автомобіля через територію України
Транзит є окремим митним режимом і відрізняється від тимчасового ввезення. Його метою є прохідне переміщення автомобіля через митну територію України, а не тривале користування ним усередині країни. Відповідні правила визначені статтями 95 і 381 Митного кодексу України.
Для автомобільного транспорту загальний строк транзиту становить 10 діб, а в межах зони діяльності однієї митниці — 5 діб. Водночас за процедурою спільного транзиту може застосовуватися строк, встановлений митним органом країни відправлення.
Для громадян-резидентів прохідний транзит передбачає письмове декларування та внесення грошової застави в розмірі відповідних митних платежів. Ці вимоги не поширюються на автомобілі, постійно зареєстровані за кордоном, якщо їх переміщують громадяни-нерезиденти.
Транзит не можна використовувати замість тимчасового ввезення для тривалого користування автомобілем в Україні. Водночас митниця повинна правильно визначати заявлений режим, оскільки закон встановлює для них різні умови та правові наслідки.
Митні платежі та документи для тимчасового ввезення
Умови ввезення автомобіля залежать від митного статусу особи та законодавчих підстав застосування відповідного режиму. При цьому необхідно розрізняти сплату митних платежів та забезпечення їх сплати. У першому випадку закон вимагає внесення відповідних платежів. У другому застосовується механізм гарантування виконання митних зобов’язань.
Для тимчасового ввезення необхідно мати паспортні документи та іноземне свідоцтво про реєстрацію автомобіля. Залежно від правової підстави додатково підтверджуються постійне місце проживання, право власності, консульський облік або трудові відносини. Конкретний перелік документів залежить від застосованого митного режиму та статусу громадянина.
Окремо слід враховувати вимогу частини восьмої статті 380 Митного кодексу України. Автомобілі особистого користування, тимчасово ввезені більш як на 30 діб, підлягають державній реєстрації. Відповідні положення містить також стаття 34 Закону України «Про дорожній рух».
Митниця не вправі вимагати платежі чи документи без належної законодавчої підстави. Водночас громадянин повинен підтвердити обставини, з якими закон пов’язує застосування спеціального порядку ввезення.
Строки тимчасового ввезення та їх продовження
Строк перебування автомобіля залежить від митного статусу особи та застосованого режиму. Для нерезидентів загальний строк тимчасового ввезення становить до одного року. Для резидентів також можливе ввезення до одного року, але за іншими фінансовими умовами.
Спеціальні строки передбачені для громадян на тимчасовому консульському обліку та окремих автомобілів іноземних роботодавців. У першому випадку застосовується обмеження до 60 днів протягом календарного року. У другому — до 10 діб.
Частини перша та четверта статті 380 передбачають можливість продовження визначених законом строків. Підставами можуть бути обставини непереборної сили або особисті обставини громадянина, підтверджені документально. За загальними правилами статті 380 продовження допускається не більш як на 60 днів.
Окреме правило передбачає підпункт 3 пункту 9–12 розділу XXI «Прикінцеві та перехідні положення» Митного кодексу України. Під час дії воєнного або надзвичайного стану митниця може за заявою декларанта продовжувати визначені Кодексом строки, включно з граничними. Це не означає автоматичного продовження строку через сам факт воєнного стану. Потрібні належне звернення, підтвердження обставин та відповідне рішення митного органу.
Водночас необхідно відрізняти продовження строку від зупинення його перебігу. Частина сьома статті 380 передбачає зупинення строку в разі втрати або повного зіпсування автомобіля внаслідок аварії чи непереборної сили. Для цього митному органу необхідно надати достатні докази відповідних обставин.
Митниця зобов’язана оцінювати фактичні обставини, які перешкоджали своєчасному вивезенню автомобіля. Формальна відмова без належного дослідження документів може бути оскаржена. Детальніше правові підстави продовження строків розглянуто у статті «Як продовжити строк тимчасового ввезення автомобіля через війну».
Обмеження щодо користування тимчасово ввезеним автомобілем
Частина п’ята статті 380 Митного кодексу України встановлює, що тимчасово ввезені транспортні засоби особистого користування повинні використовуватися громадянами, які безпосередньо ввезли їх в Україну. Такі автомобілі призначені для особистих потреб, а не для отримання доходу від підприємницької діяльності.
Закон забороняє передачу транспортного засобу у володіння, користування або розпорядження іншим особам із порушенням митних обмежень. Наявність довіреності чи дозволу іноземного власника сама по собі не скасовує встановлених законом вимог. Для оцінки правомірності передачі необхідно враховувати відповідні положення Митного кодексу.
Водночас частина четверта статті 469 передбачає виняток із відповідальності за передачу автомобіля іншій особі. Він стосується випадків, коли в транспортному засобі перебуває особа, яка безпосередньо його ввезла або помістила в режим транзиту. Цей виняток має застосовуватися в межах відповідної норми і не скасовує загальних обмежень статті 380.
Отже, сам факт перебування іншого водія за кермом не завжди є достатньою підставою для притягнення до відповідальності. Митниця повинна встановити конкретні обставини передачі автомобіля та наявність складу відповідного правопорушення.
До завершення встановленого строку автомобіль необхідно вивезти за межі України або виконати передбачені законом митні формальності. Детальніше про порушення митних обмежень розглянуто у статті «Тимчасове ввезення авто на іноземній реєстрації: правила та відповідальність».
Правова допомога у спорах щодо порушення строків тимчасового ввезення
Найбільш серйозні правові наслідки виникають, коли автомобіль не було своєчасно вивезено з України. За перевищення строків тимчасового ввезення та транзиту статті 481 і 470 Митного кодексу України передбачають значні штрафи. За окремі порушення можлива також конфіскація транспортного засобу.
Однак перевищення строку не звільняє митницю від обов’язку встановити всі обставини правопорушення. Юридичне значення можуть мати аварія, обставини непереборної сили, звернення про продовження строку та інші передбачені законом обставини. Зокрема, стаття 460 Митного кодексу України визначає випадки, за яких певні митні порушення не тягнуть адміністративної відповідальності.
Адвокати юридичної компанії «Дорожній Адвокат» здійснюють захист у спорах із митними органами. Зокрема, у справах про прострочення тимчасового ввезення, порушення строків транзиту та незаконне застосування митних санкцій. Ми перевіряємо правові підстави відповідальності, аналізуємо докази та оскаржуємо неправомірні рішення митниці.
Висновок
Правила тимчасового ввезення автомобілів на іноземній реєстрації залежать насамперед від митного статусу особи. Нерезиденти можуть ввозити автомобілі особистого користування до одного року без сплати митних платежів за встановлених умов. Для резидентів передбачено інший порядок, але закон містить спеціальні винятки, зокрема для громадян на тимчасовому консульському обліку.
Визначальними є правильне встановлення митного статусу, дотримання умов ввезення та строків перебування автомобіля в Україні. Митні органи зобов’язані застосовувати закон з урахуванням усіх підтверджених обставин. Формальний підхід, який ігнорує передбачені законом права та пільги громадянина, не може бути підставою для неправомірного обмеження його прав.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050–758-11–74 (Viber, Telegram), 067–171-16–11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: