Вступ
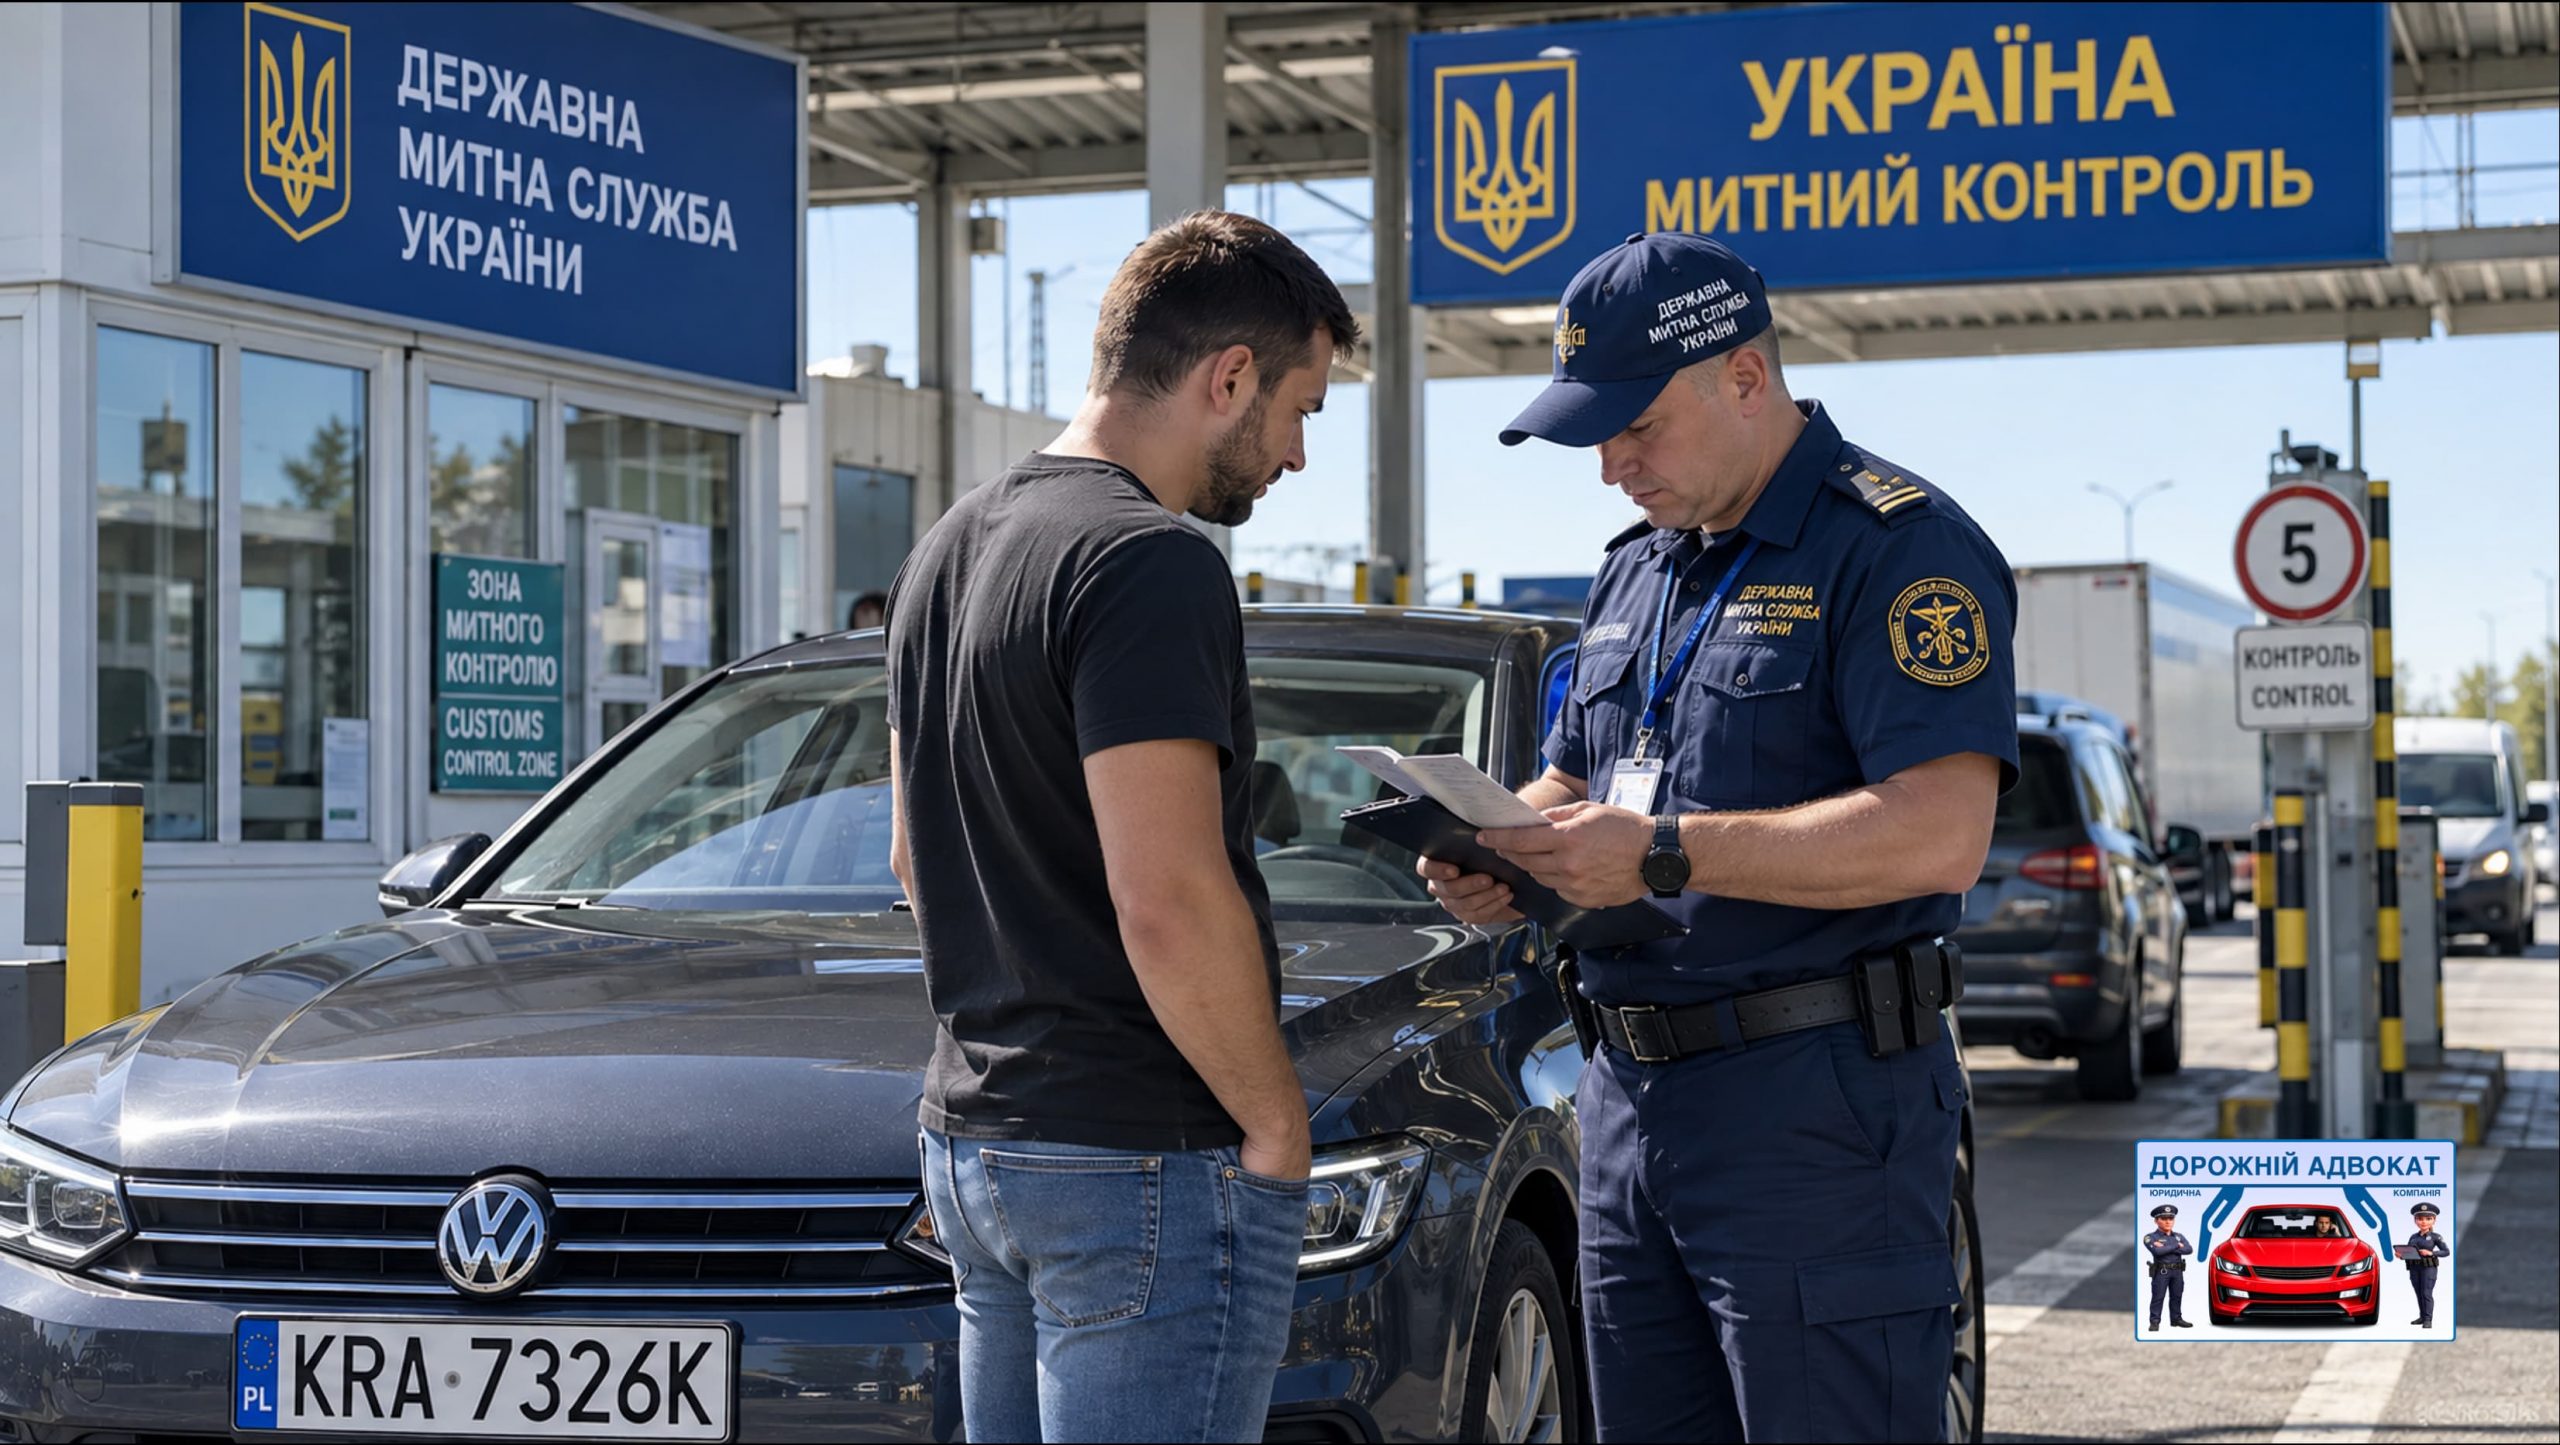
Під час розмитнення автомобіля власник може зіткнутися із ситуацією, коли документи підтверджують одну ціну придбання, а митниця визначає значно більшу митну вартість. Наслідок очевидний: що вища митна вартість автомобіля, то більше митних платежів доведеться сплатити.
Однак митниця не має права довільно підміняти документально підтверджену ціну автомобіля своєю цифрою. Вона повинна мати визначені законом підстави для сумнівів, пояснити причини невизнання заявленої вартості та обґрунтувати власний розрахунок.
Порядок визначення та коригування митної вартості встановлює Митний кодекс України. Якщо митниця без достатніх підстав збільшила митну вартість автомобіля, її рішення можна оскаржити, у тому числі в суді. А кошти, надміру сплачені внаслідок незаконного коригування, можна повернути.
Митна вартість повинна ґрунтуватися на реальній ціні автомобіля
Відповідно до ст. 49 МК України, митна вартість товару базується на ціні, яка фактично сплачена або підлягає сплаті. Згідно зі ст. 51 МК України, митну вартість визначає декларант відповідно до вимог Кодексу.
Основним методом визначення митної вартості імпортованого автомобіля є ціна договору, тобто вартість операції. Це прямо передбачено ст. 57 МК України. Такий метод застосовується за умов, визначених ст. 58 МК України.
До ціни можуть додаватися окремі витрати, прямо передбачені законом, якщо вони не були включені до вартості автомобіля. Однак митна вартість не означає середню ціну аналогічної машини в Україні та не може визначатися лише за суб’єктивною оцінкою посадової особи митниці.
Низька ціна авто сама по собі не доводить її заниження
Два автомобілі однакової марки, моделі та року випуску можуть мати абсолютно різну фактичну вартість. На ціну впливають пробіг, технічний стан, пошкодження, комплектація, історія експлуатації, спосіб продажу та інші індивідуальні характеристики.
Особливо це стосується автомобілів, придбаних на аукціонах або після ДТП. Пошкоджений автомобіль закономірно може коштувати значно дешевше, ніж зовні схожий автомобіль без пошкоджень.
Тому сам факт, що митниця має інформацію про дорожче оформлення схожого автомобіля, не означає автоматично, що декларант занизив митну вартість свого авто. Митниця повинна оцінювати документи конкретної операції та доводити недостовірність саме заявлених у ній відомостей.
Митна база не дає права автоматично збільшити вартість
На практиці митні органи можуть посилатися на інформацію про раніше оформлені аналогічні або подібні автомобілі. Проте наявність у базах митниці більшої вартості інших транспортних засобів не скасовує обов’язку перевірити документи щодо конкретного автомобіля.
Відповідно до ч. 2 ст. 55 МК України рішення про коригування повинно містити інформацію, яка призвела до виникнення сумнівів, а також обґрунтування числового значення митної вартості, визначеної митним органом.
Отже, недостатньо написати, що «база показує дорожче». Митниця повинна пояснити, які саме дані вона використала, наскільки автомобілі є співставними, які характеристики врахувала та чому документи про фактичну ціну конкретного автомобіля не можуть бути прийняті.
Більша цифра у внутрішній інформації митниці сама по собі не доводить недостовірність ціни договору.
Коли митниця має право не погодитися із заявленою вартістю
Відповідно до ч. 6 ст. 54 МК України, митний орган може відмовити в оформленні автомобіля за заявленою митною вартістю лише за наявності обґрунтованих підстав вважати, що подано неповні або недостовірні відомості.
Закон, зокрема, передбачає такі підстави: неправильний розрахунок митної вартості, неподання документів у передбачених законом випадках, відсутність у документах необхідних відомостей про ціну або складові митної вартості, неправильний вибір методу її визначення чи отримання документально підтвердженої офіційної інформації від митних органів інших держав.
Митниця не може спочатку вирішити, що автомобіль «занадто дешевий», а потім вимагати від власника доводити протилежне будь-якими можливими документами. Її сумніви повинні бути конкретними та обґрунтованими.
Особливо важливо положення ч. 7 ст. 54 МК України. Якщо митний орган не може аргументовано довести, що заявлено неповні або недостовірні відомості чи неправильно визначено митну вартість, заявлена декларантом митна вартість вважається визнаною автоматично.
Які документи може додатково вимагати митниця
Основні документи для підтвердження митної вартості визначені ст. 53 МК України. Якщо в них є розбіжності, ознаки підробки або відсутні відомості, необхідні для перевірки числових складових вартості, митниця може письмово запросити додаткові документи.
У такому разі декларант має 10 календарних днів для надання документів, передбачених ч. 3 ст. 53 МК України, за умови їх наявності. Це можуть бути документи щодо платежів, договорів із третіми особами, копія митної декларації країни відправлення, документи щодо характеристик товару та інші передбачені Кодексом матеріали.
Митниця не повинна формально вимагати весь можливий перелік документів без пояснення їх необхідності. Запит має бути пов’язаний із конкретними обставинами, які викликали сумніви щодо заявленої вартості.

Митниця повинна письмово обґрунтувати коригування
Якщо після перевірки митниця не визнає заявлену вартість, відповідно до ст. 55 МК України вона приймає письмове рішення про коригування митної вартості.
Це рішення повинно пояснювати, чому документи декларанта не підтверджують заявлену ціну, яка інформація стала підставою для сумнівів та яким способом митниця отримала нову суму. Закон прямо вимагає обґрунтування числового значення скоригованої митної вартості.
Тому при оскарженні потрібно перевіряти не лише кінцеву суму. Необхідно з’ясувати, чи були взагалі законні підстави відмовитися від основного методу за ціною договору, чи належно оцінено подані документи та чи доведено можливість застосування іншого методу.
Якщо рішення складається фактично з шаблонних фраз і нової цифри без належного пояснення, його законність може бути поставлена під серйозний сумнів.
Як забрати автомобіль і одночасно оскаржувати завищену вартість
Незгода з митницею не означає, що власник повинен залишити автомобіль на митному терміналі до завершення спору.
Згідно з ч. 4 ст. 54 та ч. 7 ст. 55 МК України, якщо декларант не погоджується з рішенням про коригування, автомобіль може бути випущений у вільний обіг. Для цього сплачуються митні платежі, розраховані за заявленою декларантом митною вартістю, а щодо різниці між розрахунком декларанта та митниці надається забезпечення сплати митних платежів відповідно до розділу X МК України.
Строк такого забезпечення не може перевищувати 90 календарних днів із дня випуску автомобіля.
Таким чином, закон не ставить власника перед вибором: або беззастережно погодитися із завищеною вартістю, або не отримати автомобіль. Можна зафіксувати незгоду, виконати передбачену законом процедуру випуску автомобіля та продовжувати захищати заявлену митну вартість.
Після випуску авто є 80 днів для додаткових доказів
Відповідно до ч. 8 ст. 55 МК України, протягом 80 днів із дня випуску автомобіля декларант може надати митниці додаткові документи для підтвердження заявленої митної вартості.
У конкретній справі це можуть бути документи щодо придбання та фактичної оплати автомобіля, аукціонні матеріали, документи про пошкодження і технічний стан, перевезення, страхування та інші докази, що мають значення для визначення вартості.
Пакет документів потрібно формувати не формально. Він повинен безпосередньо спростовувати ті аргументи, які митниця зазначила у своєму рішенні про коригування.
На повторне рішення митниця має 5 робочих днів
Після отримання додаткових документів митний орган відповідно до ч. 9 ст. 55 МК України зобов’язаний протягом 5 робочих днів розглянути їх та прийняти письмове рішення.
Митниця повинна або визнати заявлену митну вартість і скасувати своє рішення про коригування, або надати обґрунтовану відмову.
А ч. 10 ст. 55 МК України встановлює дуже важливий наслідок для митниці. Якщо протягом установленого строку вона не надала обґрунтованої відмови, вважається, що декларант визначив митну вартість правильно. Рішення про коригування скасовується, а забезпечення сплати митних платежів повертається або вивільняється.
Тому строки зобов’язаний дотримуватися не лише власник автомобіля. Для митного органу закон також встановлює конкретний строк і конкретні наслідки його недотримання.
Як оскаржити рішення митниці
Якщо митниця відмовилася визнавати документально підтверджену вартість, рішення про коригування можна оскаржувати в адміністративному порядку або безпосередньо в суді.
При цьому предметом перевірки повинна бути вся процедура. Потрібно встановити, які саме сумніви виникли у митниці, чи були вони обґрунтованими, які документи подавав декларант, чому митниця їх відхилила, чи законно відмовилась від основного методу та яким способом розрахувала нову вартість.
Окремі правила діють щодо тимчасового ввезення автомобілів на іноземній реєстрації. Значення може мати і правильне визначення статусу резидента або нерезидента, оскільки від цього залежать умови ввезення транспортного засобу. Окремо застосовуються правила відповідальності за порушення строків тимчасового ввезення та транзиту автомобілів.
Чи можна повернути зайво сплачені кошти
Тут потрібно розрізняти забезпечення сплати митних платежів і кошти, які вже фактично надійшли до бюджету як митні платежі.
Якщо автомобіль випущено за процедурою незгоди з коригуванням і на різницю було надано забезпечення, після визнання заявленої вартості або скасування коригування таке забезпечення повертається або вивільняється відповідно до ст. 55 МК України.
Якщо ж через незаконне коригування до бюджету фактично було сплачено більшу суму митних платежів, після скасування відповідного рішення виникають підстави вимагати повернення надміру сплачених коштів. Таке повернення регулюється ст. 301 МК України та Порядком повернення авансових і надміру сплачених митних платежів, затвердженим наказом Мінфіну №643.
За загальним правилом Порядку №643 заява про повернення помилково або надміру сплачених сум подається протягом 1095 днів із дня виникнення таких сум.
Отже, успішне оскарження коригування має не лише формальне значення. Якщо через незаконне рішення людина переплатила державі кошти, наступним кроком має бути їх фактичне повернення.
Адвокатський супровід спорів із митницею
У справах про коригування митної вартості вирішальне значення часто мають деталі. Необхідно проаналізувати рішення митниці, документи про придбання автомобіля, спосіб визначення нової вартості та дотримання митним органом процедури.
Юридична компанія «Дорожній Адвокат» захищає власників автомобілів у спорах щодо коригування митної вартості. Ми аналізуємо документи та рішення митниці, формуємо правову позицію, готуємо скарги й адміністративні позови та вирішуємо питання повернення коштів після скасування незаконного коригування.
Завдання адвоката у такій справі полягає не в тому, щоб просто заявити про незгоду з митницею. Потрібно показати, яку саме норму порушив митний орган, чому його розрахунок не підтверджений належними доказами та чому заявлена власником митна вартість повинна бути визнана.
Висновок
Митниця має право перевіряти митну вартість автомобіля, але це право не є правом довільно збільшувати ціну. Якщо власник підтвердив реальну вартість операції належними документами, митний орган повинен або визнати її, або конкретно та юридично обґрунтувати підстави для коригування.
Інформація про дорожче оформлення інших автомобілів не звільняє митницю від цього обов’язку. Якщо вона не може аргументовано довести неповноту або недостовірність заявлених відомостей, відповідно до ч. 7 ст. 54 МК України митна вартість вважається визнаною автоматично.
Власник може не погодитися з коригуванням, випустити автомобіль за процедурою забезпечення митних платежів, надати додаткові документи та оскаржити рішення митниці. Якщо коригування буде скасовано, забезпечення підлягає поверненню або вивільненню, а надміру сплачені до бюджету митні платежі можна вимагати назад у встановленому законом порядку.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050–758-11–74 (Viber, Telegram), 067–171-16–11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: