Вступ
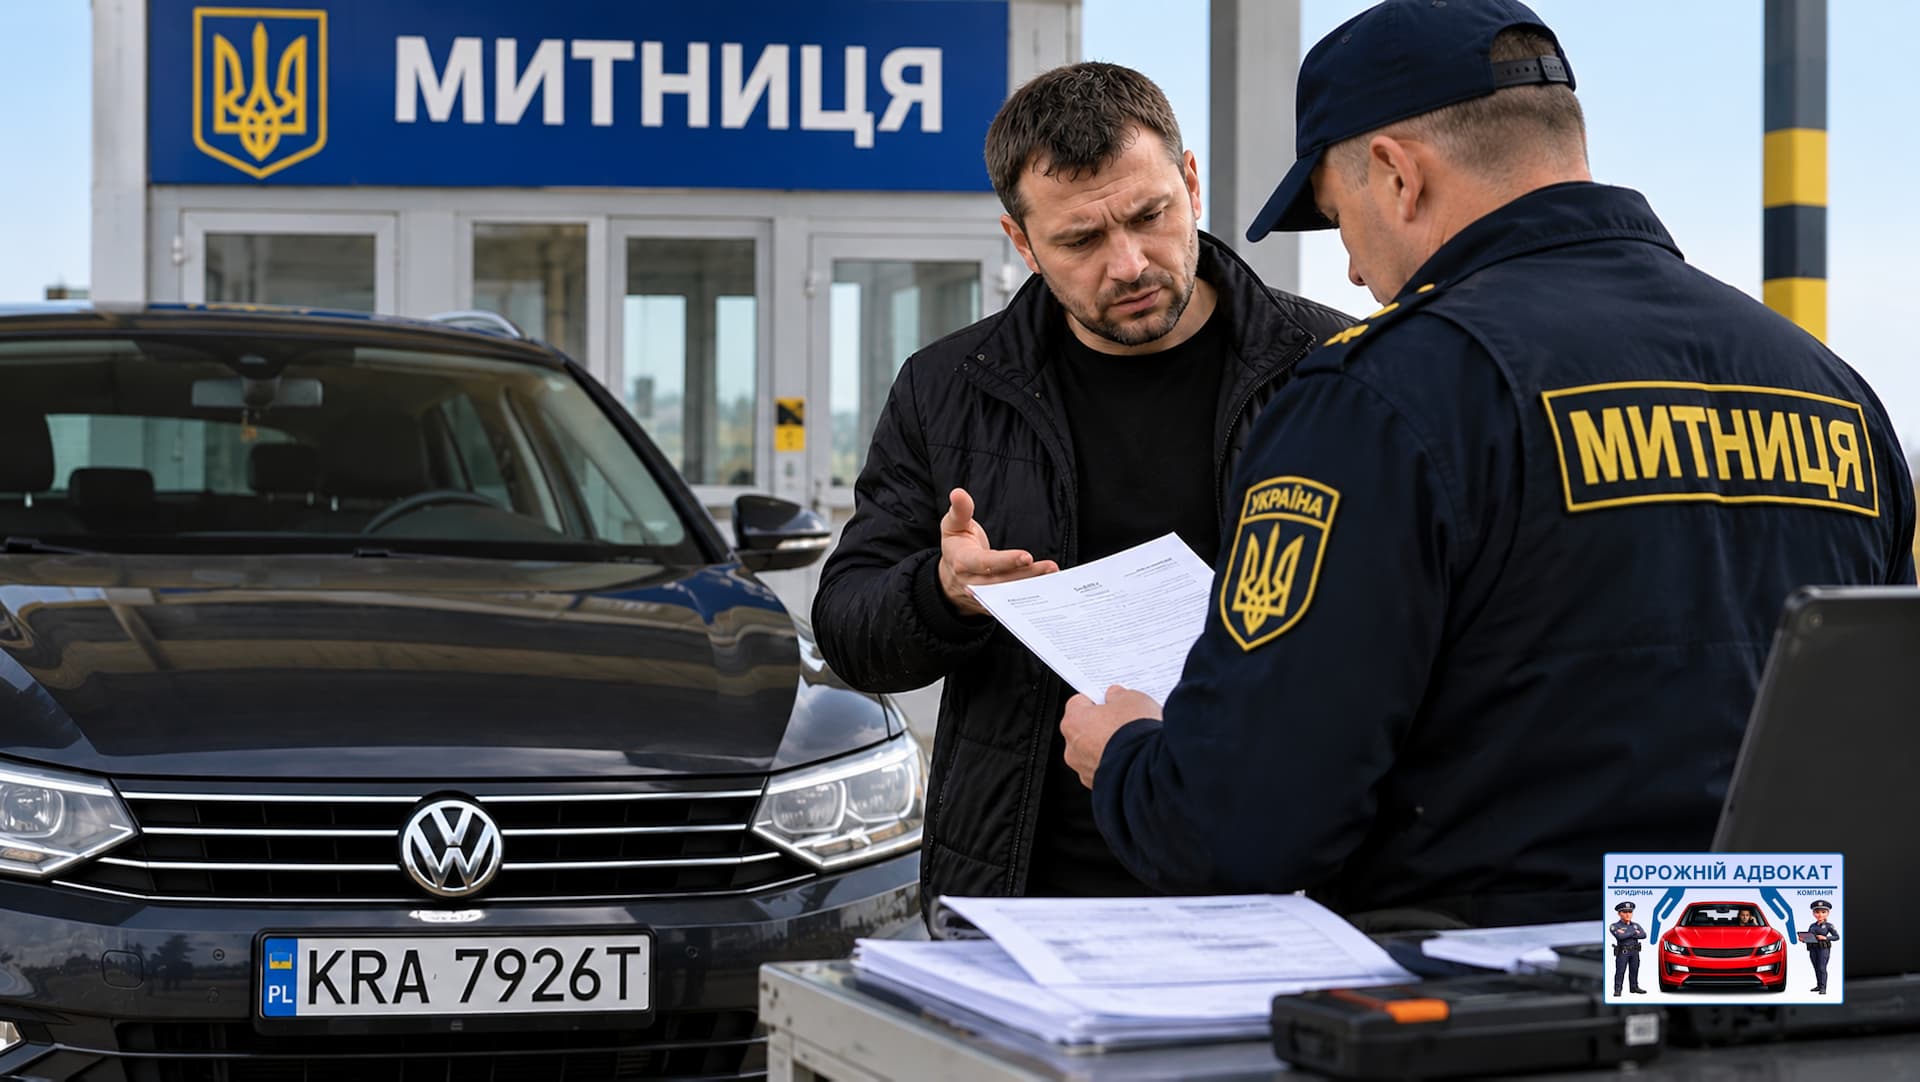
Під час розмитнення автомобіля митниця може не погодитися з ціною, зазначеною у документах про його придбання, та визначити значно більшу митну вартість. Наслідок для власника очевидний. Що більшою є митна вартість, то більшу суму митних платежів доведеться сплатити.
Однак митниця не має права довільно замінити документально підтверджену ціну автомобіля власною цифрою. Відповідно до Митного кодексу України для невизнання заявленої вартості повинні існувати конкретні передбачені законом підстави. Якщо митний орган таких підстав не довів або належно не обґрунтував нову вартість, рішення про коригування можна оскаржувати.
Визначення митної вартості автомобіля
Відповідно до статей 49 та 51 Митного кодексу України митна вартість базується на ціні, яка фактично сплачена або підлягає сплаті за товар. Визначає її декларант відповідно до вимог Кодексу.
Стаття 57 встановлює основний метод визначення митної вартості імпортованого автомобіля — за ціною договору, тобто за вартістю конкретної операції. Кожний наступний метод може застосовуватися лише тоді, коли митну вартість неможливо визначити попереднім методом відповідно до вимог закону.
Тому більша вартість схожого автомобіля в інформаційних ресурсах митниці сама по собі не означає, що власник занизив ціну свого автомобіля. Спочатку митниця повинна перевірити документи щодо конкретної операції. Також вона повинна встановити законні підстави, які перешкоджають застосуванню основного методу.
Документи, що підтверджують реальну вартість автомобіля
Основний перелік документів визначений статтею 53 Митного кодексу України. Залежно від конкретної операції значення мають договір купівлі-продажу, інвойс і документи про оплату. Також враховуються транспортні документи, документи щодо страхування та інші передбачені цією статтею матеріали.
Якщо автомобіль придбаний на аукціоні, після ДТП, із технічними пошкодженнями або за іншою об’єктивно нижчою ціною, доцільно додатково підтвердити саме причину такої вартості. Для цього можуть використовуватися аукціонні документи, фотографії стану автомобіля на момент продажу та відомості про пошкодження. Також значення мають документи про оплату та інші наявні матеріали.
Практично важливо не просто надати митниці велику кількість документів. Документи повинні підтверджувати саме ті обставини, через які митний орган поставив під сумнів заявлену ціну.
Витребування митницею додаткових документів
Частина третя статті 53 Митного кодексу дозволяє митниці письмово вимагати додаткові документи. Для цього подані матеріали повинні містити розбіжності, що впливають на визначення митної вартості, мати ознаки підробки або не містити всіх необхідних відомостей про ціну чи складові митної вартості.
На виконання такої письмової вимоги декларанту надається 10 календарних днів. Водночас закон прямо зазначає, що додаткові документи подаються за їх наявності.
Частина п’ята статті 53 забороняє вимагати від декларанта документи, не передбачені цією статтею. Тому митниця не може використовувати вимогу про додаткові документи як формальний спосіб перекласти на власника обов’язок доводити будь-які припущення посадової особи.
Якщо митниця ставить під сумнів заявлену ціну, має бути зрозуміло, які саме відомості є недостатніми або суперечливими. Також має бути зрозуміло, яке значення вони мають для визначення митної вартості.
Підстави для невизнання заявленої митної вартості
Частина шоста статті 54 Митного кодексу встановлює конкретні випадки, за яких митниця може відмовити у митному оформленні за заявленою вартістю. До них належать неправильний розрахунок митної вартості, неподання передбачених законом документів або відсутність у них необхідних відомостей. Також підставами є невідповідність обраного методу вимогам Кодексу та отримання документально підтвердженої офіційної інформації митних органів інших держав про недостовірність заявленої вартості.
Особливо важливою для захисту власника автомобіля є частина сьома статті 54. Митний орган повинен аргументовано довести, що заявлено неповні або недостовірні відомості чи митну вартість визначено неправильно. Якщо він цього не може довести, заявлена декларантом митна вартість вважається визнаною автоматично.
Отже, самих сумнівів митного органу недостатньо. Підстави для невизнання заявленої митної вартості повинні бути конкретними, підтвердженими та відповідати вимогам статті 54 Митного кодексу України.
Використання митницею вартості інших автомобілів
На практиці однією з найпоширеніших причин коригування є посилання митниці на інформацію про дорожче оформлення інших автомобілів. Однак така інформація не створює автоматичного права збільшити митну вартість конкретного транспортного засобу.
Автомобілі однієї марки, моделі та року випуску можуть мати різну реальну вартість. На ціну впливають комплектація, пробіг, пошкодження, технічний стан, історія експлуатації, країна та умови придбання.
Якщо митниця використовує інформацію про ідентичні або подібні товари чи застосовує резервний метод, вона повинна належно обґрунтувати використані вихідні дані та числовий результат. Власник повинен мати можливість зрозуміти, з яких конкретно даних митниця отримала нову вартість автомобіля.
Тому формального твердження, що «за інформацією митниці автомобіль коштує дорожче», недостатньо. Інформаційні ресурси можуть використовуватися під час контролю. Однак вони не звільняють митний орган від обов’язку дотриматися статей 54, 55 та послідовності методів, установленої статтею 57 Кодексу.
Вимоги до рішення про коригування митної вартості
Якщо митниця не визнає заявлену вартість, відповідно до статті 55 Митного кодексу вона приймає письмове рішення про її коригування.

Саме це рішення потрібно аналізувати найбільш уважно. У ньому повинні бути зазначені причини, через які заявлена вартість не може бути визнана, та інформація, що призвела до виникнення сумнівів. Також повинен бути наведений перелік додаткових документів, за умови подання яких вартість може бути визнана, та обґрунтування числового значення митної вартості, визначеної митницею.
Недостатньо просто вказати нову суму або послатися на наявність інформації в базах митного органу. Рішення повинно давати можливість перевірити, чому відхилено заявлену ціну та чому не застосовано основний метод. Також має бути зрозуміло, яким способом отримано скориговане числове значення.
Саме відсутність такого належного обґрунтування може бути однією з ключових підстав для оскарження рішення.
Незгода з коригуванням не перешкоджає випуску автомобіля
Власнику не обов’язково погоджуватися із завищеною митною вартістю лише для того, щоб завершити митне оформлення. Частина четверта статті 54 та частина сьома статті 55 Митного кодексу передбачають спеціальний механізм випуску автомобіля. Він застосовується у разі незгоди з рішенням митниці.
Декларант сплачує митні платежі відповідно до заявленої ним митної вартості. Щодо різниці між цією сумою та платежами, розрахованими за вартістю митниці, надається забезпечення сплати митних платежів. Воно надається відповідно до розділу X Кодексу.
Таке забезпечення надається на строк 90 днів з дня випуску автомобіля. Це дозволяє оформити транспортний засіб без фактичного визнання правомірності коригування. Водночас власник може продовжувати доводити правильність первинно заявленої вартості.
За потреби декларант також має право провести консультації з митницею щодо вибору методу визначення вартості. На вимогу декларанта такі консультації відповідно до статті 55 проводяться у письмовій формі.
Додаткові документи після випуску автомобіля
Після випуску автомобіля діє окремий строк, який не потрібно плутати з 10 календарними днями за статтею 53.
Відповідно до частини восьмої статті 55 декларант має 80 днів з дня випуску автомобіля. У цей строк він може подати митному органу додаткові документи для підтвердження заявленої вартості.
Цей механізм варто використовувати адресно. Якщо митниця поставила під сумнів оплату — потрібно посилити докази фактичної оплати. Якщо причиною меншої ціни були пошкодження — подаються матеріали щодо стану автомобіля на момент придбання. Якщо митниця використовує дорожчі автомобілі для порівняння — необхідно показати істотні відмінності між цими транспортними засобами.
Строк повторного розгляду документів
Після отримання додаткових документів митниця відповідно до частини дев’ятої статті 55 повинна протягом 5 робочих днів прийняти письмове рішення.
Митний орган повинен або визнати заявлену митну вартість і скасувати рішення про коригування, або надати обґрунтовану відмову з урахуванням додаткових документів.
Частина десята статті 55 встановлює важливий правовий наслідок. Якщо протягом зазначених 5 робочих днів митниця не надала обґрунтованої відмови, вважається, що декларант визначив митну вартість правильно. У такому випадку рішення про коригування підлягає скасуванню. Забезпечення сплати митних платежів підлягає поверненню або вивільненню.
Тому у таких спорах значення має не лише зміст документів, а й точне дотримання строків їх подання та розгляду.
Оскарження рішення митниці
Рішення про коригування митної вартості може бути оскаржене до митного органу вищого рівня або безпосередньо до адміністративного суду.
Стаття 26–1 Митного кодексу передбачає, що адміністративна скарга може бути подана протягом 30 днів з дня, коли особа дізналася або повинна була дізнатися про порушення свого права. Водночас вона має бути подана не пізніше шести місяців з дня прийняття відповідного рішення, вчинення дії або бездіяльності.
Подання адміністративної скарги саме по собі не зупиняє виконання рішення. Водночас стаття 26–4 Кодексу дозволяє звернутися із заявою про повне або часткове зупинення його виконання на час розгляду скарги. Для цього повинні існувати передбачені законом підстави.
Судове оскарження здійснюється відповідно до Кодексу адміністративного судочинства України. За загальним правилом статті 122 для звернення особи до адміністративного суду встановлено шестимісячний строк, якщо законом не передбачено іншого. У разі попереднього використання досудового порядку строки звернення до суду необхідно враховувати окремо після отримання рішення за скаргою.
Що саме потрібно перевіряти перед оскарженням
У спорі з митницею недостатньо доводити лише те, що автомобіль фактично придбаний дешевше. Потрібно послідовно перевірити, чи були законні підстави для сумнівів митниці та які саме недоліки вона встановила у документах. Також необхідно перевірити, чи могла митниця вимагати додаткові матеріали та чи обґрунтувала неможливість застосування основного методу.
Окремо перевіряється, який метод застосовано після відмови від ціни договору. Також потрібно встановити, які автомобілі або інші дані використані для порівняння та як саме розраховано кінцеву суму. Якщо між вихідною інформацією і скоригованою вартістю немає зрозумілого та перевіреного розрахунку, це потрібно прямо ставити під сумнів при оскарженні.
Таким чином, предметом спору є не просто «висока ціна митниці». Предметом перевірки повинна бути законність усього механізму, за допомогою якого митниця відмовилася від заявленої вартості та визначила іншу.
Адвокатський захист у спорі з митницею
Рішення про коригування бажано аналізувати одразу після його отримання. На цьому етапі ще можна правильно використати механізм випуску автомобіля та своєчасно подати необхідні документи. Також можна зафіксувати строки та сформувати правову позицію до адміністративного чи судового оскарження.
Юридична компанія «Дорожній Адвокат» аналізує рішення про коригування митної вартості, перевіряє законність вимог митного органу, застосований метод і розрахунок. Також адвокати готують скарги та адміністративні позови. Завдання адвоката полягає не просто в незгоді з більшою сумою, а у встановленні конкретного порушення закону, яке дає підстави вимагати скасування рішення митниці.
Якщо спір стосується не митної вартості, а самого режиму перебування іноземного автомобіля в Україні, окремо потрібно враховувати правила тимчасового ввезення автомобілів на іноземній реєстрації. Важливим може бути і правильне визначення статусу резидента або нерезидента. У справах, де митний орган уже застосував значний штраф, варто також враховувати практику захисту у справах про скасування митних штрафів щодо автомобілів.
Висновок
Митниця має право контролювати правильність визначення митної вартості автомобіля, але не має права довільно збільшувати її. Основним методом є ціна конкретної операції. Відмова від неї повинна ґрунтуватися на визначених законом обставинах і бути належно обґрунтована.
Якщо митний орган не може аргументовано довести неповноту або недостовірність заявлених відомостей, митна вартість декларанта вважається визнаною. Посилання на більшу вартість інших автомобілів чи інформацію митних баз не звільняє митницю від обов’язку довести правомірність коригування. Також митний орган повинен пояснити власний розрахунок.
Тому рішення про коригування не потрібно сприймати як остаточну суму, з якою власник зобов’язаний погодитися. Закон дозволяє оформити автомобіль за спеціальною процедурою та подати додаткові документи. Також власник може домагатися скасування коригування та оскаржити незаконне рішення адміністративно або в суді.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050–758-11–74 (Viber, Telegram), 067–171-16–11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: