Вступление
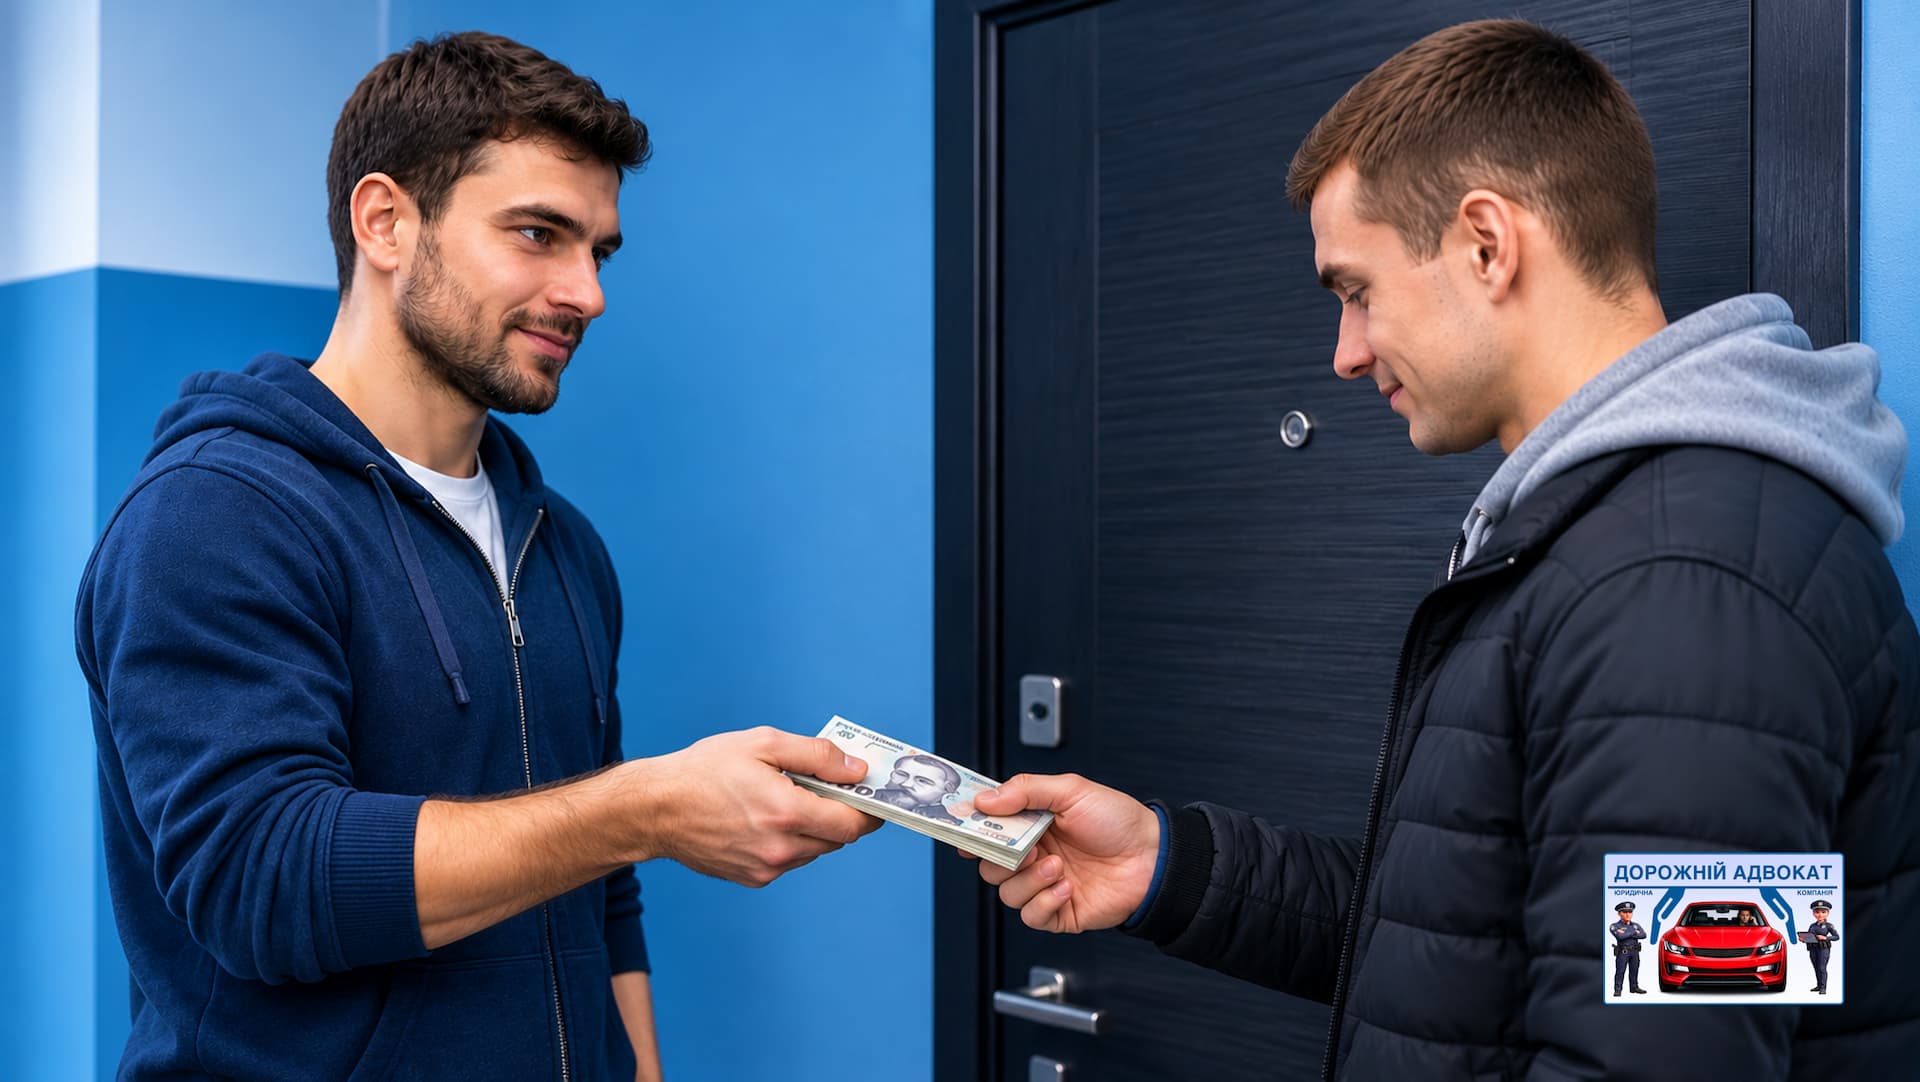
Дать деньги в долг родственнику, другу или знакомому кажется простым делом. Однако когда приходит время возвращать долг, нередко возникают проблемы. Должник перестаёт отвечать на звонки, постоянно переносит сроки или вообще отрицает факт получения денег. В результате человек остаётся без собственных средств и вынужден обращаться в суд.
Самая большая ошибка — полагаться исключительно на доверие и устные договорённости. Даже если деньги действительно передавались в долг, доказать это юридически бывает непросто. Поэтому главная задача заимодавца — ещё до передачи средств создать надлежащие правовые условия для их возврата.
Почему деньги, данные в долг, часто невозможно вернуть?
Основная причина проблем с возвратом долгов — отсутствие надлежащих доказательств займа. Человек может подтвердить факт передачи денег, но не всегда способен доказать обязанность другого лица их вернуть. Должник, в свою очередь, может утверждать, что получил средства в подарок, в качестве оплаты определённых услуг или на иных основаниях.
В соответствии со статьёй 1046 Гражданского кодекса Украины, по договору займа одно лицо передаёт другому деньги, а заёмщик обязуется вернуть такую же сумму. Договор считается заключённым с момента фактической передачи средств. Следовательно, для взыскания долга важно подтвердить не только передачу денег, но и то, что они были получены именно на условиях возврата.

Другая серьёзная проблема — отсутствие у должника имущества или доходов, на которые можно обратить взыскание. Поэтому юридически правильно оформленный заём должен сочетаться с предварительной оценкой возможности его реального возврата.
Что нужно проверить перед тем, как давать деньги в долг?
Перед передачей значительной суммы необходимо установить личность будущего должника. Стоит проверить его паспортные данные, регистрационный номер учётной карточки налогоплательщика и актуальный адрес проживания. Это позволит правильно оформить документы и избежать трудностей с определением ответчика и исполнением судебного решения.
Не менее важно оценить платёжеспособность заёмщика. Целесообразно проверить доступные сведения об исполнительных производствах, судебных спорах, имеющихся долгах и зарегистрированном имуществе. Такую информацию можно получить через официальные государственные реестры в пределах предусмотренного законом доступа. При этом нужно учитывать, что имущество может находиться под арестом, в залоге или быть обременено другими правами.
Особую осторожность следует проявлять, когда человек уже имеет значительные долги, не имеет понятных источников дохода или не может объяснить, за счёт чего будет возвращать заём. Если заёмщик отказывается сообщать необходимые данные или соглашаться на письменное оформление, это веская причина не рисковать деньгами.

Подобные риски возникают и при других финансовых договорённостях. Например, в статье «Предлагают привезти авто из-за границы? Будьте внимательны!» мы объясняли, почему необходимо проверять не только условия договора, но и реальную возможность контрагента исполнить денежное обязательство.
Как правильно оформить заём, чтобы защитить своё право на возврат денег?
Согласно статье 1047 Гражданского кодекса Украины договор займа заключается в письменной форме, если сумма составляет не менее десяти необлагаемых минимумов доходов граждан (170 грн). Если заимодавец — юридическое лицо, письменная форма обязательна независимо от суммы. Однако любой заём лучше оформлять письменно.
Самый простой способ подтверждения займа — расписка заёмщика. В ней нужно указать полные данные сторон, сумму цифрами и прописью, валюту, дату получения денег и срок возврата. Самое важное — прямо зафиксировать, что лицо уже получило конкретную сумму именно в долг и обязуется её вернуть. Формулировка о намерении получить деньги в будущем не подтверждает их фактической передачи.
Расписку желательно написать собственноручно и подписать: это облегчает проверку подлинности документа. Оригинал необходимо хранить до полного погашения долга, поскольку копия или фотография не всегда заменят его в суде.

Важное значение расписки подтвердила Объединённая палата Кассационного гражданского суда Верховного Суда в постановлении от 6 апреля 2026 года по делу №368/1257/21. Суд установил, что при наличии оригинала собственноручной долговой расписки простого отрицания заёмщиком факта получения денег недостаточно. Именно должник должен надлежащими доказательствами обосновать свои возражения относительно получения средств или подлинности документа.
Для значительных сумм целесообразно заключить письменный договор с указанием суммы, графика возврата, условий досрочного погашения и процентов. Передачу наличных следует подтвердить распиской, а при банковском переводе указать в назначении платежа дату договора займа.
Нотариальное удостоверение обычного договора займа между физическими лицами не обязательно. Дополнительным обеспечением могут быть поручительство, залог автомобиля или ипотека недвижимости (статьи 546, 553, 572 ГК Украины). Их необходимо надлежащим образом оформить, а при необходимости — нотариально удостоверить и зарегистрировать обременения.
Можно ли вернуть деньги без расписки и договора?
Да, отсутствие письменного договора или расписки не всегда лишает возможности взыскать деньги. Однако доказывание становится значительно сложнее. В соответствии со статьёй 81 Гражданского процессуального кодекса Украины, каждая сторона должна доказать обстоятельства, на которые ссылается как на основание своих требований.

Важными доказательствами могут быть банковские выписки, переписка в мессенджерах, электронные сообщения и другие материалы. Статья 100 ГПК Украины позволяет использовать электронные доказательства, включая переписку и цифровые данные. Особое значение имеют сообщения, в которых должник признаёт конкретную сумму долга, подтверждает получение займа или договаривается о его возврате.
В то же время сам по себе банковский перевод без указания назначения платежа не всегда доказывает существование займа. Средства могли передаваться на других правовых основаниях. Кроме того, статья 218 ГК Украины устанавливает ограничения в отношении подтверждения свидетельскими показаниями сделок, для которых законом предусмотрена письменная форма. Поэтому недостаточно лишь заявить, что деньги передавались в присутствии знакомых.
Важно правильно определить юридическую природу задолженности. Например, в материале «Договорились после ДТП, а виновник не платит» рассмотрена расписка, подтверждающая обязанность возместить вред, а не вернуть заём. Хотя в обоих случаях речь идёт о деньгах, правовые основания их взыскания различаются.
Когда должник обязан вернуть деньги и можно ли требовать проценты?
По части первой статьи 1049 ГК Украины заём возвращают в срок и в порядке, предусмотренных договором. Если срок не определён или зависит от предъявления требования, у должника есть 30 дней со дня его предъявления, если договором не установлено иное.

Статья 1048 ГК Украины предусматривает проценты за пользование займом, если иное не установлено договором или законом. Для займа в гривнах без согласованной ставки по общему правилу применяется учётная ставка НБУ. Заём между физическими лицами на сумму до 850 грн включительно является беспроцентным, если не связан с предпринимательством хотя бы одной из сторон.
Для займа в долларах США или евро необходимо определить валюту возврата и условия уплаты процентов с учётом валютного законодательства. Если их размер не согласован, автоматически применять учётную ставку НБУ нельзя. Такую позицию высказала Большая Палата Верховного Суда 16 января 2019 года по делу №464/3790/16-ц.
Важно различать проценты за пользование займом и ответственность за просрочку его возврата. Проценты по статье 1048 ГК Украины по общему правилу начисляются в течение согласованного срока правомерного пользования средствами. После наступления просрочки применяется иной правовой режим — статья 625 ГК Украины. Она по общему правилу предусматривает инфляционные потери и три процента годовых, если иной размер не установлен договором или законом.
Инфляционные потери не начисляют автоматически на долг в иностранной валюте. Кроме того, пункт 18 Заключительных и переходных положений ГК Украины освобождает заёмщиков по соответствующим договорам займа от ответственности по статье 625 ГК Украины, штрафа и пени за просрочку в течение военного положения и 30 дней после его прекращения или отмены.
Это не отменяет основной долг и причитающиеся проценты за правомерное пользование деньгами. Поэтому перед подачей иска необходимо проверить законность каждого начисления.
Что делать, если должник отказывается возвращать деньги?
Прежде всего нужно перейти от безрезультатных телефонных разговоров к письменному требованию. В нём необходимо указать основание возникновения долга, сумму задолженности и конкретное требование о возврате средств. Документ целесообразно направить ценным письмом с описью вложения и уведомлением о вручении. Это поможет подтвердить содержание требования и факт его предъявления должнику.
Если должник признаёт долг, но просит дополнительное время, новые договорённости нужно оформить письменно. Следует зафиксировать остаток задолженности, новый срок или график платежей. Каждый частичный возврат желательно подтверждать документально, чтобы впоследствии не возникло спора относительно уже уплаченных сумм.
Отдельное значение имеет статья 545 ГК Украины. После полного возврата долга кредитор, получивший исполнение обязательства, должен вернуть должнику выданный им долговой документ. По требованию должника кредитор также должен выдать расписку о получении полного или частичного исполнения. Если вернуть долговой документ невозможно, об этом необходимо указать в расписке кредитора.
Поэтому оригинал долговой расписки не следует передавать должнику до полного расчёта. Если возвращена лишь часть денег, нужно письменно подтвердить полученную сумму и остаток долга. После полного погашения займа необходимо надлежащим образом оформить прекращение обязательства. Это защищает обе стороны от будущих споров.
Не менее важно контролировать исковую давность. По статье 257 ГК Украины общий срок исковой давности составляет три года, а правила начала его течения определены статьёй 261 этого Кодекса. 4 сентября 2025 года вступил в силу Закон №4434-IX, которым возобновлено течение исковой давности, приостановленное на период военного положения. Для ранее возникших долгов сроки необходимо рассчитывать индивидуально с учётом предыдущих законодательных правил.
Если добровольного возврата нет, не стоит годами ждать новых обещаний. Нужно проверить доказательства, определить размер законных требований и подготовить материалы для судебной защиты.
Как взыскать долг через суд и фактически получить средства?
Если должник не возвращает деньги добровольно, займодавец имеет право обратиться в суд с иском о взыскании задолженности. К иску нужно приложить доказательства получения средств, условия их возврата, подтверждение наступления срока исполнения обязательства и расчёт долга. При наличии законных оснований можно также заявить требования о причитающихся процентах и возмещении судебных расходов.
Важным инструментом защиты является обеспечение иска. В соответствии со статьями 149–150 ГПК Украины суд при наличии установленных законом оснований может наложить арест на средства или имущество должника. Для этого необходимо обосновать риск существенного осложнения или невозможности исполнения будущего решения. Одного предположения, что ответчик не захочет возвращать деньги, недостаточно для автоматического ареста имущества.
После получения судебного решения и исполнительного документа начинается этап принудительного взыскания. Согласно Закону Украины «Об исполнительном производстве», государственный или частный исполнитель в пределах установленных полномочий может обращать взыскание на денежные средства, доходы и имущество должника. Статьи 48 и 56 этого Закона регулируют обращение взыскания на имущество и его арест.
Однако фактический результат зависит от наличия активов, на которые законом разрешено обращать взыскание. Если таких активов нет, исполнительное производство может длиться значительное время или завершиться возвратом исполнительного документа без фактического взыскания. Это не обязательно прекращает само долговое обязательство, но существенно затрудняет получение денег.
Поэтому адвокатская защита не должна ограничиваться подготовкой иска. Важно оценить доказательства, имущественное положение должника, возможность обеспечения требований и перспективы исполнения будущего решения. Иначе можно потратить дополнительные средства на судебный процесс, но так и не вернуть долг.
Адвокаты юридической компании «Дорожній Адвокат» могут помочь проверить документы, определить правовую позицию, подготовить иск и необходимые процессуальные документы. Своевременная юридическая помощь особенно важна, когда должник отрицает обязательство, скрывает имущество или пытается избежать возврата денег.
Вывод
Давать деньги в долг нужно так, чтобы уже в момент их передачи существовали надлежащие доказательства долга и законные механизмы защиты своих прав. Для этого необходимо проверить заёмщика, правильно оформить документы, подтвердить получение им средств и определить понятные условия возврата.
Самое важное — не путать возможность выиграть суд с гарантией фактического возврата денег. Даже надлежащим образом оформленный договор не заменит наличия у должника имущества или доходов, на которые можно обратить взыскание.
Поэтому передавать значительные суммы без юридического оформления — неоправданный риск. Гораздо проще защитить свои деньги до заключения договора займа, чем потом тратить годы на их принудительное взыскание.
Для обжалования штрафа обращайтесь в юридическую компанию «Дорожный Адвокат». Работаем по всей Украине. Тел.: 050-758-11-74 (Viber, Telegram), 067-171-16-11. Звонки принимаем ежедневно без выходных до 23:00.
Все публикации юридической компании «Дорожный Адвокат» являются авторскими. При републикации обязательна активная ссылка на https://doradvokat.com.ua.
Наш Сайт (3 млн посетителей ежегодно);
Наш Фейсбук (4 млн посетителей ежегодно);
Наш Телеграм-канал (15 тыс. подписчиков);
Наш Инстаграм (10 тыс. подписчиков);
Группа «Водители Украины» (30 тыс. участников);
Группа «Перевозчики Украины» (10 тыс. участников).
Репост через: