Вступ
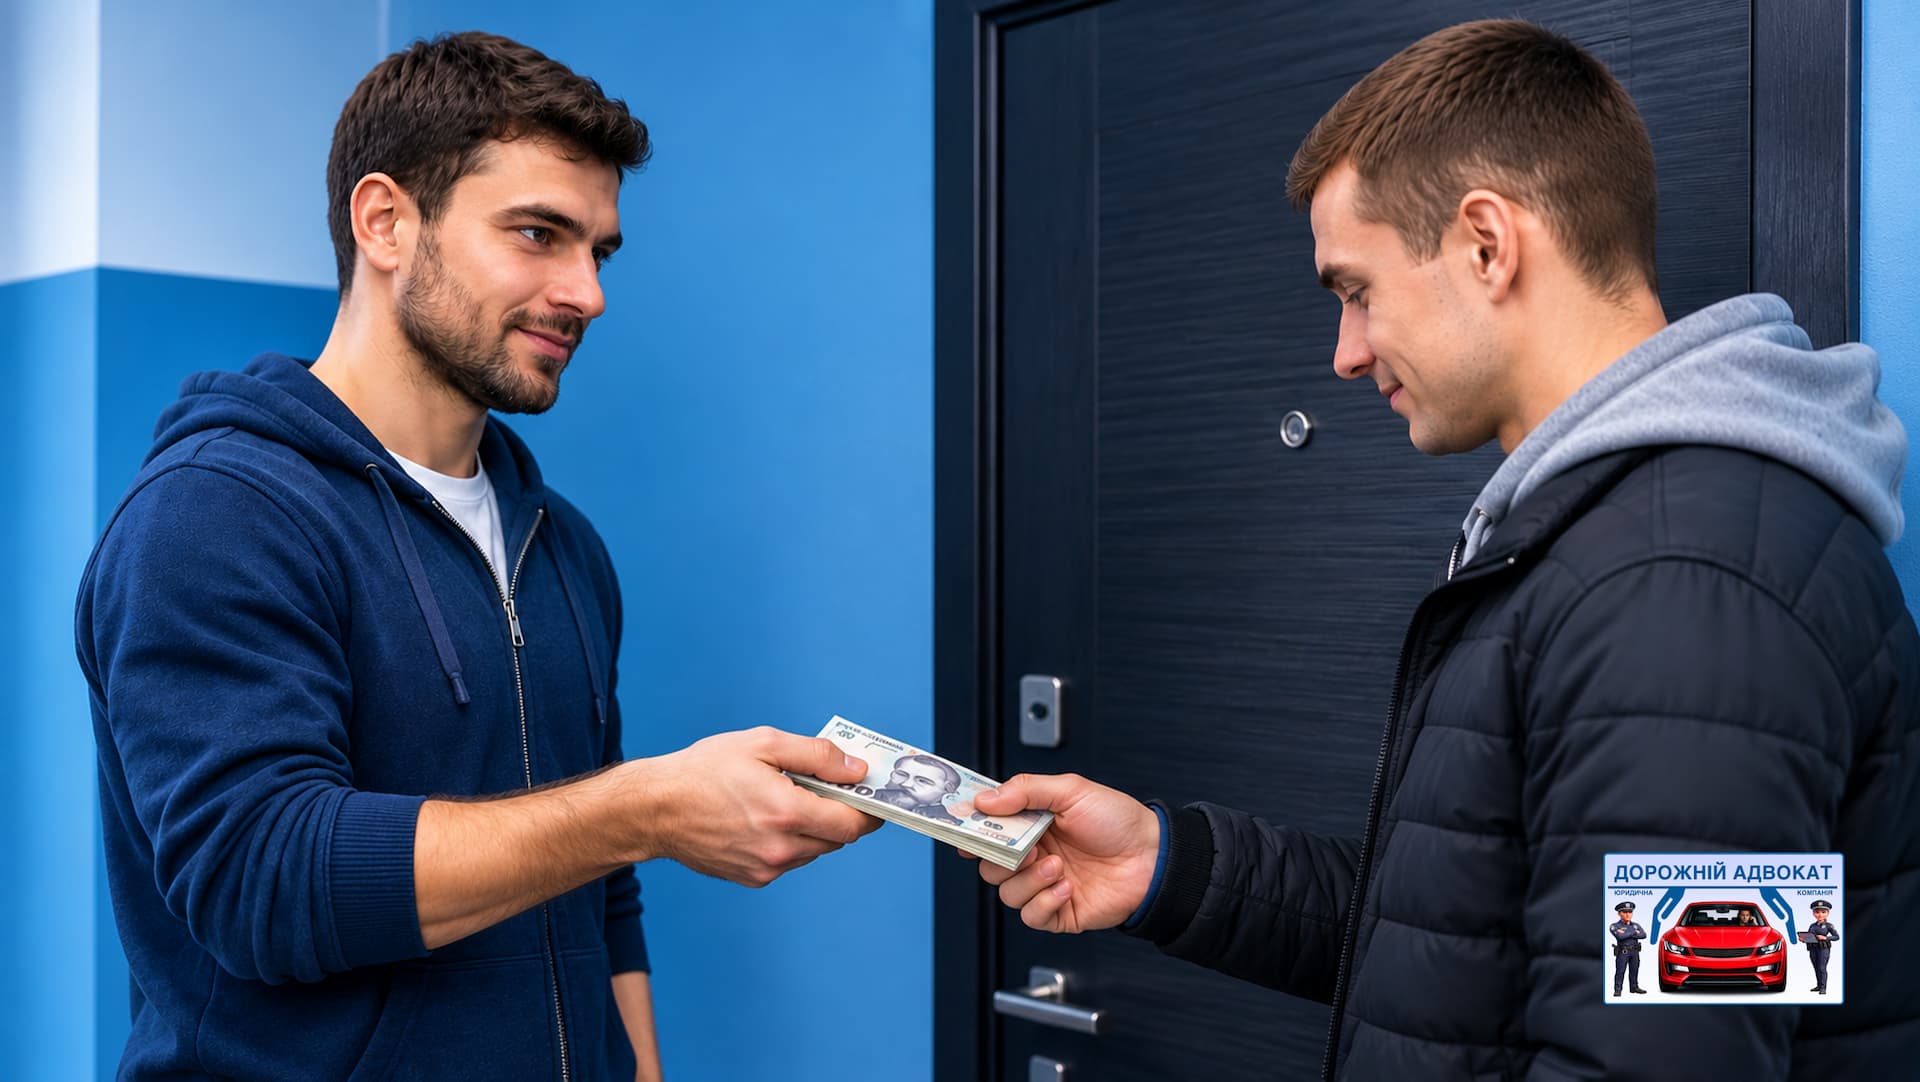
Позичити гроші родичу, другу чи знайомому здається простою справою. Однак коли настає час повертати борг, нерідко виникають проблеми. Боржник перестає відповідати на дзвінки, постійно переносить строки або взагалі заперечує факт отримання грошей. У результаті людина залишається без власних коштів і змушена звертатися до суду.
Найбільша помилка – покладатися виключно на довіру та усні домовленості. Навіть якщо гроші справді передавалися в борг, довести це юридично буває непросто. Тому головне завдання позикодавця – ще до передачі коштів створити належні правові умови для їх повернення.
Чому позичені гроші часто неможливо повернути?
Основна причина проблем із поверненням боргів – відсутність належних доказів позики. Людина може підтвердити факт передання грошей, але не завжди здатна довести обов’язок іншої особи їх повернути. Боржник натомість може стверджувати, що отримав кошти в подарунок, як оплату певних послуг або на інших підставах.
Відповідно до статті 1046 Цивільного кодексу України, за договором позики одна особа передає іншій гроші, а позичальник зобов’язується повернути таку саму суму. Договір вважається укладеним із моменту фактичного передання коштів. Отже, для стягнення боргу важливо підтвердити не лише передачу грошей, а й те, що вони були отримані саме на умовах повернення.
Інша серйозна проблема – відсутність у боржника майна або доходів, на які можна звернути стягнення. Тому юридично правильно оформлена позика повинна поєднуватися з попередньою оцінкою можливості її реального повернення.
Що потрібно перевірити перед тим, як давати гроші в борг?
Перед переданням значної суми необхідно встановити особу майбутнього боржника. Варто перевірити його паспортні дані, реєстраційний номер облікової картки платника податків та актуальну адресу проживання. Це дозволить правильно оформити документи й уникнути труднощів із визначенням відповідача та виконанням судового рішення.
Не менш важливо оцінити платоспроможність позичальника. Доцільно перевірити доступні відомості про виконавчі провадження, судові спори, наявні борги та зареєстроване майно. Таку інформацію можна отримати через офіційні державні реєстри в межах передбаченого законом доступу. Водночас потрібно враховувати, що майно може перебувати під арештом, у заставі або бути обтяженим іншими правами.
Особливу обережність слід проявляти, коли людина вже має значні борги, не має зрозумілих джерел доходу або не може пояснити, за рахунок чого повертатиме позику. Якщо позичальник відмовляється повідомляти необхідні дані чи погоджувати письмове оформлення, це вагома причина не ризикувати грошима.
Подібні ризики виникають і під час інших фінансових домовленостей. Наприклад, у статті «Пропонують привезти авто з-за кордону? Будьте уважні!» ми пояснювали, чому необхідно перевіряти не лише умови договору, а й реальну можливість контрагента виконати грошове зобов’язання.
Як правильно оформити позику, щоб захистити своє право на повернення грошей?
За статтею 1047 Цивільного кодексу України договір позики укладається письмово, якщо сума становить щонайменше десять неоподатковуваних мінімумів доходів громадян (170 грн). Якщо позикодавець – юридична особа, письмова форма обов’язкова незалежно від суми. Проте будь-яку позику краще оформлювати письмово.
Найпростіший спосіб підтвердження позики – розписка позичальника. У ній потрібно зазначити повні дані сторін, суму цифрами та словами, валюту, дату отримання грошей і строк повернення. Найважливіше – прямо зафіксувати, що особа вже отримала конкретну суму саме в борг та зобов’язується її повернути. Формулювання про намір отримати гроші в майбутньому не підтверджує їх фактичного передання.
Розписку бажано написати власноруч і підписати: це полегшує перевірку справжності документа. Оригінал потрібно зберігати до повного погашення боргу, оскільки копія або фотографія не завжди замінять його в суді.
Важливе значення розписки підтвердила Об’єднана палата Касаційного цивільного суду Верховного Суду в постанові від 6 квітня 2026 року у справі №368/1257/21. Суд встановив, що за наявності оригіналу власноручної боргової розписки простого заперечення позичальником факту отримання грошей недостатньо. Саме боржник повинен належними доказами обґрунтувати свої заперечення щодо отримання коштів або справжності документа.
Для значних сум доцільно укласти письмовий договір із визначенням суми, графіка повернення, умов дострокового погашення та процентів. Передання готівки слід підтвердити розпискою, а під час банківського переказу зазначити в призначенні платежу дату договору позики.
Нотаріальне посвідчення звичайного договору позики між фізичними особами не є обов’язковим. Додатковим забезпеченням можуть бути порука, застава автомобіля чи іпотека нерухомості (статті 546, 553, 572 ЦК України). Їх потрібно належно оформити, а за необхідності – нотаріально посвідчити та зареєструвати обтяження.
Чи можна повернути гроші без розписки та договору?
Так, відсутність письмового договору або розписки не завжди позбавляє можливості стягнути гроші. Однак доказування стає значно складнішим. Відповідно до статті 81 Цивільного процесуального кодексу України, кожна сторона повинна довести обставини, на які посилається як на підставу своїх вимог.
Важливими доказами можуть бути банківські виписки, листування в месенджерах, електронні повідомлення та інші матеріали. Стаття 100 ЦПК України дозволяє використовувати електронні докази, включно з листуванням і цифровими даними. Особливе значення мають повідомлення, у яких боржник визнає конкретну суму боргу, підтверджує отримання позики або домовляється про її повернення.
Водночас сам банківський переказ без зазначення призначення платежу не завжди доводить існування позики. Кошти могли передаватися на інших правових підставах. Крім того, стаття 218 ЦК України встановлює обмеження щодо підтвердження свідченнями свідків правочинів, для яких законом передбачена письмова форма. Тому недостатньо лише заявити, що гроші передавалися в присутності знайомих.
Важливо правильно визначити юридичну природу заборгованості. Наприклад, у матеріалі «Домовились після ДТП, а винуватець не платить» розглянуто розписку, яка підтверджує обов’язок компенсувати шкоду, а не повернути позику. Хоча в обох випадках ідеться про гроші, правові підстави їх стягнення різні.
Коли боржник зобов’язаний повернути гроші та чи можна вимагати проценти?
За частиною першою статті 1049 ЦК України позику повертають у строк і в порядку, передбачених договором. Якщо строк не визначений або залежить від пред’явлення вимоги, боржник має 30 днів від дня її пред’явлення, якщо договором не встановлено інше.

Стаття 1048 ЦК України передбачає проценти за користування позикою, якщо інше не встановлено договором або законом. Для гривневої позики без погодженої ставки за загальним правилом застосовується облікова ставка НБУ. Позика між фізичними особами до 850 грн включно є безпроцентною, якщо не пов’язана з підприємництвом хоча б однієї сторони.
Для позики в доларах США чи євро необхідно визначити валюту повернення та умови сплати процентів з урахуванням валютного законодавства. Якщо їх розмір не погоджено, автоматично застосовувати облікову ставку НБУ не можна. Таку позицію висловила Велика Палата Верховного Суду 16 січня 2019 року у справі №464/3790/16-ц.
Важливо розрізняти проценти за користування позикою та відповідальність за прострочення її повернення. Проценти за статтею 1048 ЦК України за загальним правилом нараховуються протягом погодженого строку правомірного користування коштами. Після настання прострочення застосовується інший правовий режим – стаття 625 ЦК України. Вона за загальним правилом передбачає інфляційні втрати та три проценти річних, якщо інший розмір не встановлено договором або законом.
Інфляційні втрати не нараховують автоматично на борг в іноземній валюті. Крім того, пункт 18 Прикінцевих та перехідних положень ЦК України звільняє позичальників за відповідними договорами позики від відповідальності за статтею 625 ЦК України, штрафу й пені за прострочення протягом воєнного стану та 30 днів після його припинення або скасування.
Це не скасовує основний борг і належні проценти за правомірне користування грошима. Тому перед позовом потрібно перевірити законність кожного нарахування.
Що робити, якщо боржник відмовляється повертати гроші?
Насамперед потрібно перейти від безрезультатних телефонних розмов до письмової вимоги. У ній необхідно зазначити підставу виникнення боргу, суму заборгованості та конкретну вимогу про повернення коштів. Документ доцільно направити цінним листом з описом вкладення та повідомленням про вручення. Це допоможе підтвердити зміст вимоги та факт її пред’явлення боржнику.
Якщо боржник визнає борг, але просить додатковий час, нові домовленості потрібно оформити письмово. Слід зафіксувати залишок заборгованості, новий строк або графік платежів. Кожне часткове повернення бажано підтверджувати документально, щоб надалі не виникло спору щодо вже сплачених сум.
Окреме значення має стаття 545 ЦК України. Після повного повернення боргу кредитор, який отримав виконання зобов’язання, повинен повернути боржнику виданий ним борговий документ. На вимогу боржника кредитор також повинен видати розписку про отримання повного або часткового виконання. Якщо повернути борговий документ неможливо, про це необхідно зазначити в розписці кредитора.
Тому оригінал боргової розписки не слід передавати боржнику до повного розрахунку. Якщо повернуто лише частину грошей, потрібно письмово підтвердити отриману суму та залишок боргу. Після повного погашення позики необхідно належно оформити завершення зобов’язання. Це захищає обидві сторони від майбутніх спорів.
Не менш важливо контролювати позовну давність. За статтею 257 ЦК України загальна позовна давність становить три роки, а правила початку її перебігу визначені статтею 261 цього Кодексу. 4 вересня 2025 року набрав чинності Закон №4434-IX, яким відновлено перебіг позовної давності, зупинений на період воєнного стану. Для раніше виниклих боргів строки необхідно розраховувати індивідуально з урахуванням попередніх законодавчих правил.
Якщо добровільного повернення немає, не варто роками чекати нових обіцянок. Потрібно перевірити докази, визначити розмір законних вимог і підготувати матеріали для судового захисту.
Як стягнути борг через суд та фактично отримати кошти?
Якщо боржник не повертає гроші добровільно, позикодавець має право звернутися до суду з позовом про стягнення заборгованості. До позову потрібно додати докази отримання коштів, умови їх повернення, підтвердження настання строку виконання зобов’язання та розрахунок боргу. За наявності законних підстав можна також заявити вимоги про належні проценти та відшкодування судових витрат.
Важливим інструментом захисту є забезпечення позову. Відповідно до статей 149–150 ЦПК України, суд за наявності встановлених законом підстав може накласти арешт на кошти або майно боржника. Для цього необхідно обґрунтувати ризик істотного ускладнення чи неможливості виконання майбутнього рішення. Самого припущення, що відповідач не захоче повертати гроші, недостатньо для автоматичного арешту майна.
Після отримання судового рішення та виконавчого документа починається етап примусового стягнення. Згідно із Законом України «Про виконавче провадження», державний або приватний виконавець у межах установлених повноважень може звертати стягнення на кошти, доходи та майно боржника. Статті 48 і 56 цього Закону регулюють звернення стягнення на майно та його арешт.
Однак фактичний результат залежить від наявності активів, на які законом дозволено звернути стягнення. Якщо таких активів немає, виконавче провадження може тривати значний час або завершитися поверненням виконавчого документа без фактичного стягнення. Це не обов’язково припиняє саме боргове зобов’язання, але істотно ускладнює отримання грошей.
Тому адвокатський захист не повинен обмежуватися підготовкою позову. Важливо оцінити докази, майновий стан боржника, можливість забезпечення вимог і перспективи виконання майбутнього рішення. Інакше можна витратити додаткові кошти на судовий процес, але так і не повернути борг.
Адвокати юридичної компанії «Дорожній Адвокат» можуть допомогти перевірити документи, визначити правову позицію, підготувати позов та необхідні процесуальні документи. Своєчасна юридична допомога особливо важлива, коли боржник заперечує зобов’язання, приховує майно або намагається уникнути повернення грошей.
Висновок
Позичати гроші потрібно так, щоб уже в момент їх передання існували належні докази боргу та законні механізми захисту своїх прав. Для цього необхідно перевірити позичальника, правильно оформити документи, підтвердити отримання ним коштів і визначити зрозумілі умови повернення.
Найважливіше – не плутати можливість виграти суд із гарантією фактичного повернення грошей. Навіть належно оформлений договір не замінить наявності у боржника майна або доходів, на які можна звернути стягнення.
Тому передавати значні суми без юридичного оформлення – невиправданий ризик. Значно простіше захистити свої гроші до укладення позики, ніж потім витрачати роки на їх примусове стягнення.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050-758-11-74 (Viber, Telegram), 067-171-16-11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: