Страхование пассажиров автобуса является обязанностью автомобильного перевозчика, но не требует выдачи каждому пассажиру отдельного страхового полиса. Перевозчик должен застраховать свою ответственность за вред, причинённый жизни и здоровью пассажиров, обеспечить водителя надлежащими документами и сообщить о страховой защите. Выполнение этих требований имеет значение не только для возмещения вреда. Оно также влияет на результаты проверок Укртрансбезопасности и законность наложенных штрафов.
На практике споры возникают даже при наличии действующего договора: инспектор может требовать определённую форму документа, а страховщик — дополнительные доказательства после травмирования пассажира. Поэтому важно различать саму обязанность страхования, способ её подтверждения и основания ответственности. Эти вопросы регулируются различными нормами, которые необходимо применять во взаимосвязи.
Обязан ли перевозчик страховать пассажиров
Статья 12 Закона Украины «Об автомобильном транспорте» обязывает перевозчиков страховать ответственность за вред, причинённый жизни и здоровью пассажиров. Эта обязанность также охватывает вред, причинённый грузу и багажу, и относится к классу 10, определённому Законом Украины «О страховании». Специальные требования содержит Порядок и условия страхования на автомобильном и городском электрическом транспорте № 671.
Страхователем является перевозчик, а страхуется его ответственность перед пассажирами. Следовательно, право пассажира на страховую выплату не зависит от наличия у него личного полиса. Определяющими являются действительность договора, обстоятельства происшествия и страховое покрытие, а эти правила применяются к регулярным, специальным и нерегулярным автобусным перевозкам.

Порядок № 671 также регулирует перевозки городским электрическим транспортом, однако для такси и легковых автомобилей на заказ существуют особенности. Специальные условия его раздела II прямо не распространяются на такие перевозки. Вместе с тем это не отменяет общей обязанности страхования, установленной статьёй 12 Закона «Об автомобильном транспорте».
Пункт 8 раздела II Порядка № 671 устанавливает обязанность информировать пассажиров о страховой защите. Пассажирам сообщают номер и дату договора, данные страховщика и страховую сумму посредством надлежащих проездных документов и информационных стендов в салоне. Для нерегулярных перевозок дополнительные требования к размещению информации содержит пункт 60 Правил № 176.
Выдавать отдельный страховой полис пассажиру не требуется. Однако это не освобождает перевозчика от обязанности сообщить необходимые сведения о страховании. Невыдача личного полиса и отсутствие обязательной информации — разные правовые ситуации. Их нельзя отождествлять ни при проверке, ни при оценке нарушения.
Каким должен быть договор страхования перевозчика
Страховое покрытие должно распространяться на каждый автобус, используемый для перевозки пассажиров. Один договор может охватывать несколько транспортных средств, если они в нём указаны, а его срок должен составлять не менее одного года. Договор в отношении другого автобуса не подтверждает надлежащего страхования транспортного средства, которым фактически выполняется рейс.

Пункт 4 раздела I Порядка № 671 предусматривает заблаговременное продление страховой защиты. Новый договор необходимо заключить не позднее чем за десять рабочих дней до окончания предыдущего. Новый договор должен обеспечивать непрерывную защиту и соответствовать требованиям относительно территории покрытия и страховой суммы. В отношении вреда жизни и здоровью пассажиров франшиза не допускается.
Отдельная обязанность касается страхования жизни, здоровья и трудоспособности штатных водителей от несчастных случаев. Эту обязанность регулирует раздел III Порядка № 671. Страхование водителя не заменяет страхование ответственности перед пассажирами, и наоборот. Перевозчику необходимо проверять оба вида страхования, когда они применяются к его деятельности.
Какие документы должен иметь водитель автобуса
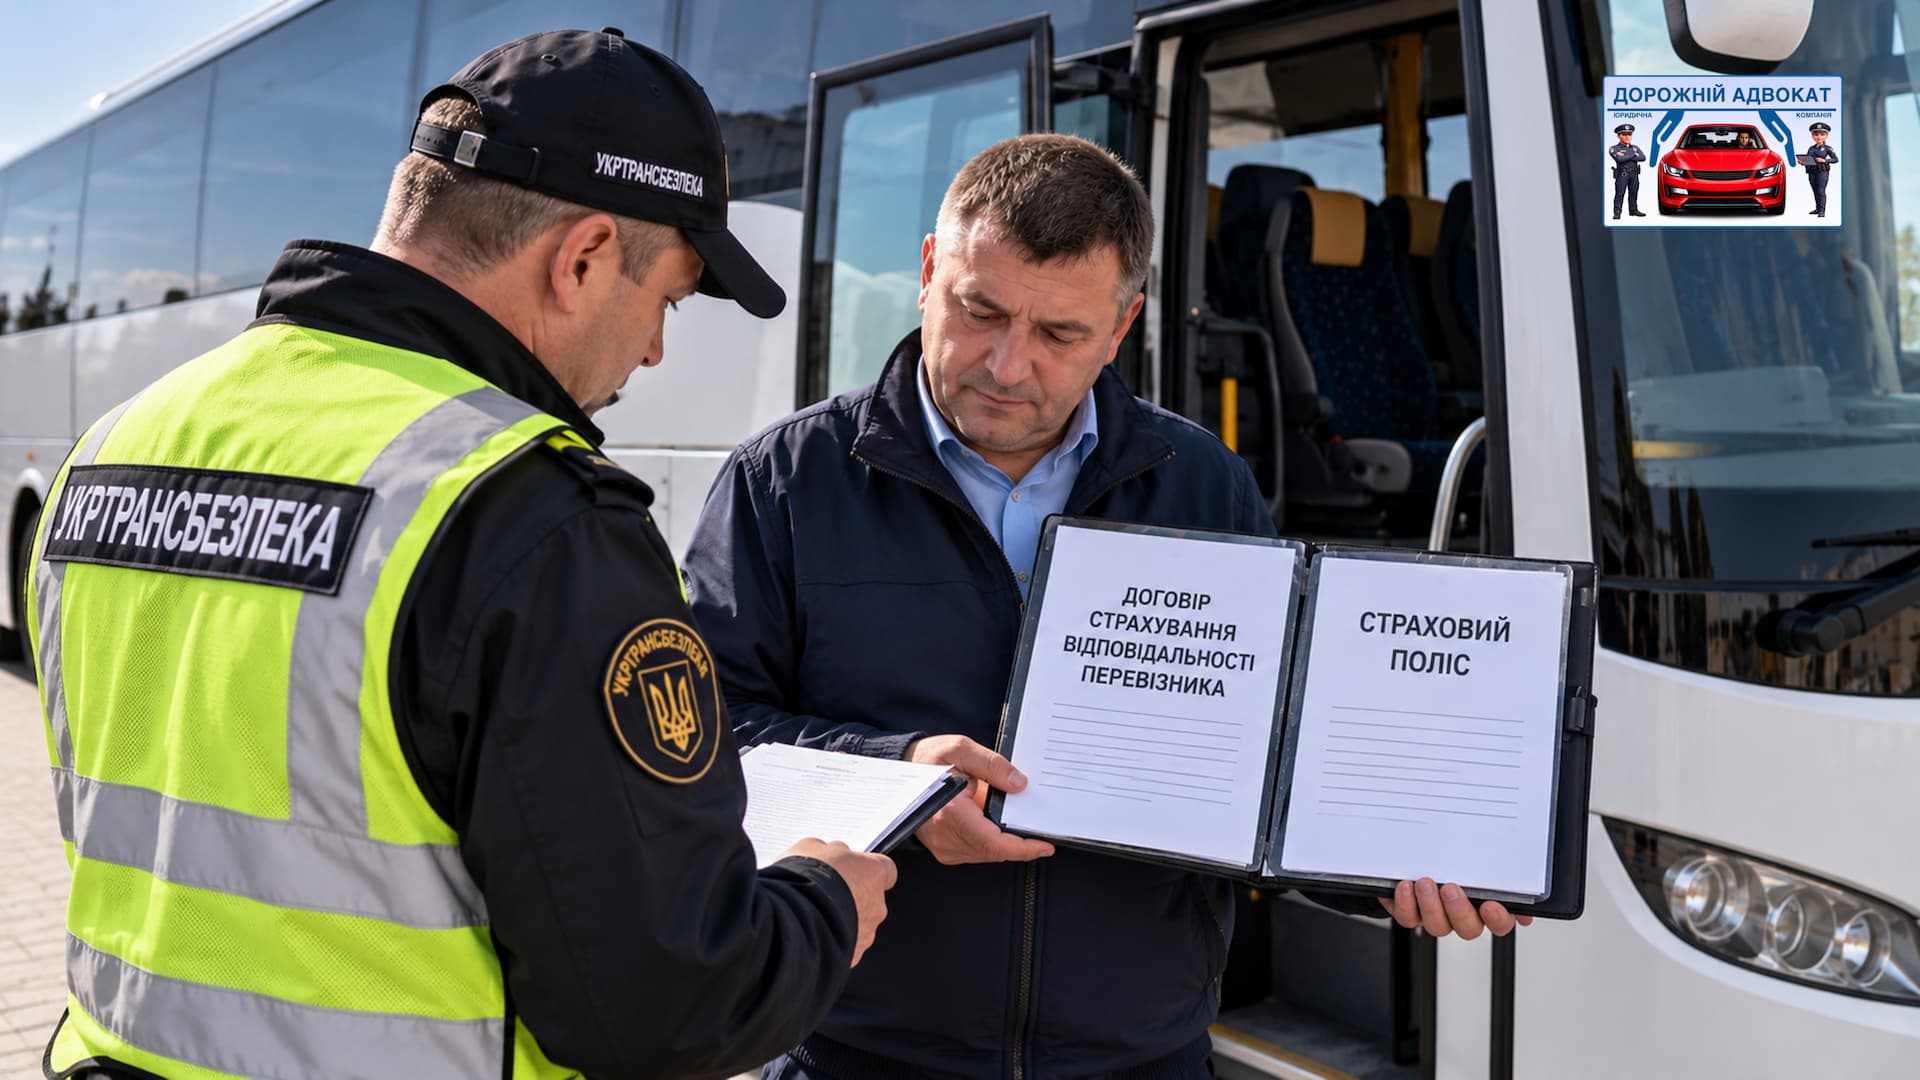
Пункт 7 раздела II Порядка № 671 предусматривает два способа подтверждения страхования: водитель должен иметь полис (сертификат) страховщика или надлежащим образом заверенную перевозчиком копию договора. Такой документ должен относиться именно к автобусу, осуществляющему перевозку. Он должен содержать данные страховщика и страхователя, номер и дату договора, срок его действия и страховую сумму.
Значение имеют и реквизиты транспортного средства: регистрационный номер и VIN-код при наличии. Перед рейсом следует сверить эти данные с документами автобуса, а также проверить действительность договора и полноту заверенной копии. Копии обычно заверяют отметкой о соответствии оригиналу, подписью уполномоченного лица и датой; обязательные реквизиты определяются применимыми нормами.

Необходимо различать заключение договора и выполнение обязанности иметь документ у водителя. Даже действующий договор не всегда устраняет нарушение правил документального обеспечения рейса. С другой стороны, отсутствие одной формы документа не доказывает автоматически отсутствие страхования. Для правильного вывода необходимо установить вид перевозки и проверить допустимые документы.
Что проверяет Укртрансбезопасность и достаточно ли полиса
Перечень вопросов для рейдовых проверок, утверждённый приказом № 703, включает проверку страховых документов. Для регулярных и регулярных специальных перевозок он предусматривает договор или заверенную копию договора. Для нерегулярных перевозок указана заверенная перевозчиком копия договора страхования ответственности, однако этот Перечень необходимо применять вместе с другими нормами.
Особенно важным является пункт 61 Правил предоставления услуг пассажирского автомобильного транспорта № 176. Для нерегулярных перевозок он допускает заверенную копию договора страхования, полиса или сертификата; пункт 7 раздела II Порядка № 671 также предусматривает полис либо сертификат. Следовательно, формулировки этих актов относительно документального подтверждения не являются полностью одинаковыми.
При оценке результатов проверки необходимо учитывать юридическую силу и предмет регулирования каждого акта. Постановление Кабинета Министров Украины имеет более высокую юридическую силу, чем нормативный приказ министерства. Предъявление надлежащего документа, прямо предусмотренного применимой нормой, — весомый аргумент против формального наложения штрафа. Однако результат спора также зависит от вида перевозки, реквизитов документа и установленных обстоятельств.

Для предотвращения конфликтов целесообразно обеспечить водителя заверенной копией договора. Полис или сертификат может служить дополнительным подтверждением страховой защиты. Это практический способ снизить риск спора, а не основание для создания новой обязанности вне закона.
Какие случаи покрывает страхование и как определяется страховая сумма
Порядок № 671 предусматривает страховую защиту в случае причинения вреда жизни, здоровью или багажу пассажира. Происшествие может произойти во время движения автобуса, посадки или высадки. Примером является травмирование вследствие резкого торможения или падения в салоне. Однако сама травма ещё не свидетельствует об обязанности страховщика выплатить возмещение. Необходимо установить причины происшествия, характер вреда и ответственность перевозчика.
Важно также правильно определить объём страхового покрытия в отношении имущества пассажира. Порядок различает багаж и ручную кладь. По общему правилу ручная кладь не относится к багажу, если договор не предусматривает иного. Поэтому перед обращением за компенсацией следует проверить условия соответствующего договора и доказательства перевозки вещей.
Минимальная страховая сумма определяется согласно пункту 13 раздела II Порядка № 671. Её размер связан со страховой суммой на одного потерпевшего по законодательству об обязательном страховании гражданско-правовой ответственности владельцев наземных транспортных средств. Порядок также предусматривает специальное ограничение: 140 минимальных месячных заработных плат при установленных им условиях. Для правильного расчёта следует применять законодательство, действующее в отношении соответствующего договора страхования.

Стороны могут предусмотреть страховую сумму, превышающую установленный минимум. Однако страховая сумма не является гарантированным размером выплаты каждому потерпевшему. Фактическая компенсация зависит от вида вреда, надлежащих доказательств и правил расчёта. Эти понятия важно разграничивать, особенно после тяжёлого травмирования пассажира.
Какие страховые выплаты полагаются потерпевшему
В соответствии с пунктами 16–20 раздела II Порядка № 671 страховщик возмещает предусмотренные расходы на лечение, диагностику и реабилитацию. Компенсация может охватывать приобретение лекарств, протезирование и необходимый уход. Минимальная выплата в связи с лечением составляет 1/30 минимальной месячной заработной платы за день лечения. Для этого минимального расчёта учитывается не более 120 дней. Если подтверждённые расходы больше, размер компенсации определяется по правилам Порядка.
Отдельно возмещаются доходы, утраченные вследствие временной нетрудоспособности. Для работающих лиц и предпринимателей действуют соответствующие способы определения дохода. Для неработающего совершеннолетнего лица Порядок предусматривает расчёт исходя из минимальной заработной платы. Наличие медицинских документов и подтверждение периода нетрудоспособности имеют решающее значение для размера выплаты.
В случае стойкой утраты трудоспособности утраченный заработок возмещается по специальному механизму. Пункт 19 раздела II Порядка № 671 устанавливает минимальные выплаты при инвалидности. Для I группы минимум составляет 36 месячных минимальных заработных плат, для II — 18, для III — 12. Для ребёнка с инвалидностью предусмотрено 36 таких заработных плат. Расчёт производится исходя из минимальной заработной платы на дату страхового случая.
Общее правило предусматривает периодические выплаты в связи со стойкой утратой трудоспособности. Вместе с тем по письменному обращению потерпевшего минимальная выплата производится единовременно. Пункт 20 Порядка также предусматривает компенсацию морального вреда вследствие физической боли и страданий. Её размер не может быть меньше 10% соответствующих страховых выплат за лечение и/или утрату трудоспособности. Возможность предъявления иных гражданско-правовых требований необходимо оценивать отдельно.
Выплаты в случае смерти пассажира
Пункт 21 раздела II Порядка № 671 определяет возмещение в связи со смертью потерпевшего. Смерть должна наступить в течение одного года и быть прямым следствием страхового случая. Лицам, имеющим право на компенсацию в связи с потерей кормильца, предусмотрены специальные выплаты. Их общий минимум для иждивенцев одного умершего составляет 36 месячных минимальных заработных плат. При предусмотренных условиях минимальную сумму можно получить единовременно.
Отдельно предусмотрена компенсация морального вреда определённым членам семьи умершего. Также возмещаются подтверждённые расходы на погребение и сооружение надгробного памятника. При этом страховые выплаты осуществляются в пределах установленной договором страховой суммы. Другие возможные требования о возмещении вреда определяются нормами гражданского законодательства.
Заменяет ли автострахование гражданской ответственности страхование перевозчика
Обязательное страхование гражданско-правовой ответственности владельцев транспортных средств и страхование ответственности перед пассажирами имеют разное правовое назначение. Поэтому действующий полис обязательного страхования гражданско-правовой ответственности не заменяет отдельного договора страхования ответственности перевозчика. Пункт 14 раздела II Порядка № 671 определяет приоритет страховой выплаты, когда оба договора покрывают один и тот же вред. В таком случае компенсация осуществляется по договору страхования ответственности перевозчика. Требования, которые могут быть удовлетворены по этому договору, повторно не возмещаются по договору обязательного страхования гражданско-правовой ответственности.
Вместе с тем обязательное страхование гражданско-правовой ответственности может применяться к другим последствиям ДТП с участием автобуса. Определяющими являются характер вреда, круг потерпевших и условия соответствующего договора. Поэтому перед обращением за выплатой необходимо установить надлежащего страховщика и основание требования.
Как пассажиру обратиться за страховым возмещением
Потерпевшему следует зафиксировать обстоятельства происшествия, получить медицинскую помощь и сохранить подтверждения расходов. Важно также сохранять билет, документы о рейсе, контакты свидетелей и материалы относительно ДТП. Раздел IV Порядка № 671 определяет требования к заявлению и документам. Перевозчик должен уведомить страховщика о происшествии в течение трёх рабочих дней. Для потерпевших предусмотрены другие сроки обращения в зависимости от вида вреда.
В случае причинения вреда жизни, здоровью или трудоспособности срок обращения составляет до трёх лет. Для вреда багажу он составляет до одного года. По общему правилу страховщик принимает решение в течение 30 рабочих дней после получения надлежащих документов. Однако этот срок может приостанавливаться в случаях, определённых Порядком. Также предусмотрены отдельные правила относительно неполных документов и повторного рассмотрения заявления.
После положительного решения страховщик должен осуществить выплату в течение десяти рабочих дней. Потерпевшему целесообразно сохранить доказательство даты подачи заявления и перечень переданных документов. Такие доказательства помогают проверить соблюдение сроков и обосновать требования в случае задержки страховой выплаты.
Можно ли получить выплату без билета и обжаловать отказ
Билет помогает доказать факт перевозки, но не является единственным допустимым доказательством. Пункт 8 раздела IV Порядка № 671 предусматривает также другие документы, в частности справку перевозчика. По надлежащему обращению перевозчик должен выдать её в течение 15 рабочих дней. Если справки нет, факт предоставления услуги можно устанавливать с помощью других допустимых документов. Отсутствие билета само по себе не означает утраты права на страховую выплату.
Если страховщик отказал в выплате, необходимо получить мотивированное решение и проверить его основания. Особое внимание следует уделить отказу из-за документов, которые можно получить иным законным способом. Несвоевременное уведомление страховщика перевозчиком также не всегда оправдывает отказ потерпевшему. Решающее значение имеет то, препятствовало ли нарушение установлению обстоятельств страхового случая или размера причинённого вреда.
Потерпевший может обжаловать отказ, направив претензию страховщику или обратившись в Национальный банк Украины, а имущественные требования защитить в суде. При этом следует правильно определить надлежащего ответчика, подтвердить вред и сформулировать требования.
Грозит ли перевозчику штраф 17 000 грн
Статья 39 Закона «Об автомобильном транспорте» устанавливает обязанность иметь документы, необходимые для пассажирских перевозок. Порядок № 671 определяет документальное подтверждение страхования ответственности. Перечень № 703 предусматривает проверку этих документов во время рейдового контроля. Абзац третий части первой статьи 60 Закона устанавливает штраф за отсутствие документов, определённых законом. Его размер составляет 1 000 необлагаемых минимумов доходов граждан, то есть 17 000 грн.
Однако штраф не является автоматическим последствием любого недостатка страхового оформления. Отсутствие договора, отсутствие подтверждающего документа и ненадлежащее информирование пассажиров — разные нарушения. Контролирующий орган должен установить фактические обстоятельства и обосновать применение именно соответствующего состава правонарушения. Перечень вопросов проверки не создаёт самостоятельного законодательного основания для наложения санкции.
Если водитель предъявил допустимый страховой документ, его содержание необходимо надлежащим образом исследовать. Нельзя игнорировать такой документ лишь из-за иной формулировки одного из подзаконных актов. Вместе с тем действующий договор не всегда означает выполнение обязанности иметь соответствующий документ непосредственно у водителя. Именно поэтому для обжалования штрафа важны вид перевозки, форма документа, его реквизиты и обстоятельства проверки.
Перевозчик может обжаловать постановление при недоказанности нарушения или неправильном применении закона, однако отдельно следует оценить гражданскую ответственность и возможное регрессное требование страховщика. Пункт 23 раздела II Порядка № 671 предусматривает такой регресс при установленных условиях, связанных с техническим состоянием автобуса. Следовательно, надлежащее страхование не освобождает перевозчика от обязанности обеспечивать безопасность перевозки.
Выводы
Обязанность перевозчика заключается в реальном страховании ответственности перед пассажирами и надлежащем подтверждении такого страхования. Страховая защита должна распространяться на автобус, которым выполняется рейс. Водитель должен быть обеспечен предусмотренными документами, а пассажиры — необходимой информацией о страховщике. Вручать каждому пассажиру отдельный страховой полис законодательство не требует.
Во время проверок важно разграничивать отсутствие договора и нарушение требований к документам. Штраф может применяться только при наличии надлежащим образом установленного законного основания. В то же время главное назначение страхования — обеспечить возмещение вреда пассажиру, а не создавать формальные основания для санкций.
Для обжалования штрафа обращайтесь в юридическую компанию «Дорожный Адвокат». Работаем по всей Украине. Тел.: 050-758-11-74 (Viber, Telegram), 067-171-16-11. Звонки принимаем ежедневно без выходных до 23:00.
Все публикации юридической компании «Дорожный Адвокат» являются авторскими. При републикации обязательна активная ссылка на https://doradvokat.com.ua.
Наш Сайт (3 млн посетителей ежегодно);
Наш Фейсбук (4 млн посетителей ежегодно);
Наш Телеграм-канал (15 тыс. подписчиков);
Наш Инстаграм (10 тыс. подписчиков);
Группа «Водители Украины» (30 тыс. участников);
Группа «Перевозчики Украины» (10 тыс. участников).
Репост через: