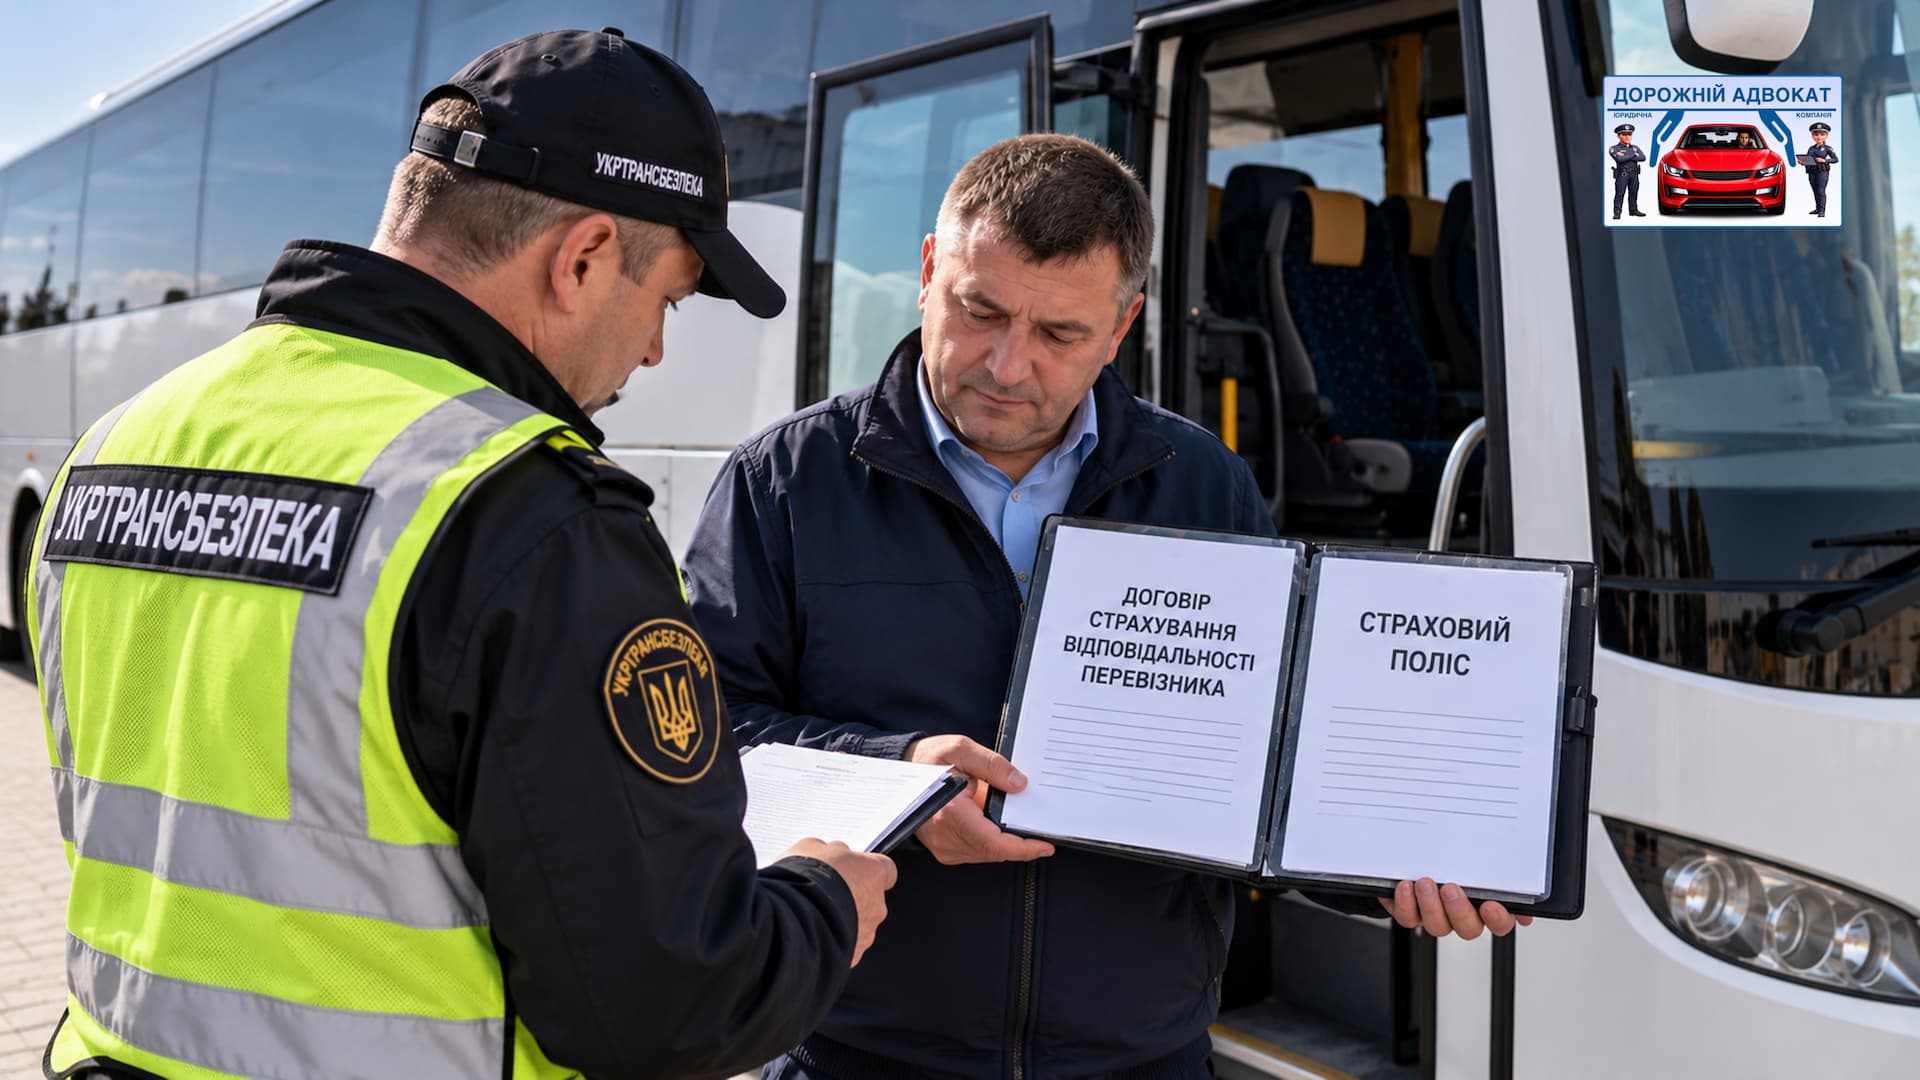
Страхування пасажирів автобуса є обов’язком автомобільного перевізника, але не потребує видачі кожному пасажиру окремого страхового поліса. Перевізник повинен застрахувати свою відповідальність за шкоду життю та здоров’ю пасажирів, забезпечити водія належними документами й повідомити про страховий захист. Виконання цих вимог має значення не лише для відшкодування шкоди. Воно також впливає на результати перевірок Укртрансбезпеки та законність накладених штрафів.
На практиці спори виникають навіть за чинного договору: інспектор може вимагати певну форму документа, а страховик — додаткові докази після травмування пасажира. Тому важливо розрізняти сам обов’язок страхування, спосіб його підтвердження та підстави відповідальності. Ці питання регулюються різними нормами, які необхідно застосовувати у взаємозв’язку.
Чи зобов’язаний перевізник страхувати пасажирів
Стаття 12 Закону України «Про автомобільний транспорт» зобов’язує перевізників страхувати відповідальність за шкоду життю та здоров’ю пасажирів. Цей обов’язок охоплює також шкоду вантажу й багажу та належить до класу 10, визначеного Законом України «Про страхування». Спеціальні вимоги містить Порядок та умови страхування на автомобільному та міському електричному транспорті № 671.
Страхувальником є перевізник, а страхується його відповідальність перед пасажирами. Отже, право пасажира на страхову виплату не залежить від наявності в нього особистого поліса. Визначальними є чинність договору, обставини події та страхове покриття, а ці правила застосовуються до регулярних, спеціальних і нерегулярних автобусних перевезень.
Порядок № 671 регулює також перевезення міським електричним транспортом, але для таксі й легкових автомобілів на замовлення існують особливості. Спеціальні умови його розділу II прямо не поширюються на такі перевезення. Водночас це не скасовує загального обов’язку страхування, установленого статтею 12 Закону «Про автомобільний транспорт».
Пункт 8 розділу II Порядку № 671 встановлює обов’язок інформувати пасажирів про страховий захист. Пасажирам повідомляють номер і дату договору, дані страховика й страхову суму через належні проїзні документи та інформаційні стенди в салоні. Для нерегулярних перевезень додаткові вимоги до розміщення інформації містить пункт 60 Правил № 176.
Окремий страховий поліс пасажиру видавати не потрібно. Проте це не звільняє перевізника від обов’язку повідомити необхідні відомості про страхування. Ненадання особистого поліса і відсутність обов’язкової інформації — різні правові ситуації. Їх не можна ототожнювати ні під час перевірки, ні під час оцінки порушення.
Яким має бути договір страхування перевізника
Страхове покриття повинно поширюватися на кожен автобус, який використовують для перевезення пасажирів. Один договір може охоплювати кілька транспортних засобів, якщо їх у ньому зазначено, а його строк має становити щонайменше один рік. Договір щодо іншого автобуса не підтверджує належного страхування транспортного засобу, яким фактично виконується рейс.
Пункт 4 розділу I Порядку № 671 передбачає завчасне продовження страхового захисту. Новий договір потрібно укласти не пізніше ніж за десять робочих днів до завершення попереднього. Новий договір має забезпечити безперервний захист і відповідати вимогам щодо території покриття та страхової суми. Для шкоди життю і здоров’ю пасажирів франшиза не допускається.
Окремий обов’язок стосується страхування життя, здоров’я та працездатності штатних водіїв від нещасних випадків. Цей обов’язок регулює розділ III Порядку № 671. Страхування водія не замінює страхування відповідальності перед пасажирами, і навпаки. Перевізнику необхідно перевіряти обидва види страхування, коли вони застосовуються до його діяльності.
Які документи повинен мати водій автобуса
Пункт 7 розділу II Порядку № 671 передбачає два способи підтвердження страхування: водій повинен мати поліс (сертифікат) страховика або належно засвідчену перевізником копію договору. Такий документ має стосуватися саме автобуса, який виконує перевезення. Він має містити дані страховика та страхувальника, номер і дату договору, строк його дії та страхову суму.
Значення мають і реквізити транспортного засобу: реєстраційний номер та VIN-код за наявності. Перед рейсом варто звірити ці дані з документами автобуса, а також перевірити чинність договору й повноту засвідченої копії. Копії зазвичай засвідчують позначкою про відповідність оригіналу, підписом уповноваженої особи та датою; обов’язкові реквізити визначають за застосовними нормами.
Необхідно розрізняти укладення договору та виконання обов’язку мати документ у водія. Навіть чинний договір не завжди усуває порушення правил документального забезпечення рейсу. З іншого боку, відсутність однієї форми документа не доводить автоматично відсутності страхування. Для правильного висновку потрібно встановити вид перевезення та перевірити допустимі документи.
Що перевіряє Укртрансбезпека та чи достатньо поліса
Перелік питань для рейдових перевірок, затверджений наказом № 703, включає перевірку страхових документів. Для регулярних і регулярних спеціальних перевезень він називає договір або засвідчену копію договору. Для нерегулярних перевезень зазначено засвідчену перевізником копію договору відповідальності, проте цей Перелік необхідно застосовувати разом з іншими нормами.
Особливо важливим є пункт 61 Правил надання послуг пасажирського автомобільного транспорту № 176. Для нерегулярних перевезень він допускає засвідчену копію договору страхування, поліса або сертифіката; пункт 7 розділу II Порядку № 671 також передбачає поліс чи сертифікат. Отже, формулювання цих актів щодо документального підтвердження не є повністю однаковими.
Під час оцінки результатів перевірки потрібно враховувати юридичну силу та предмет регулювання кожного акта. Постанова Кабінету Міністрів України має вищу юридичну силу, ніж нормативний наказ міністерства. Пред’явлення належного документа, прямо передбаченого застосовною нормою, — вагомий аргумент проти формального штрафування. Проте результат спору залежить також від виду перевезення, реквізитів документа та встановлених обставин.
Для запобігання конфліктам доцільно забезпечити водія засвідченою копією договору. Поліс або сертифікат може бути додатковим підтвердженням страхового захисту. Це практичний спосіб зменшити ризик спору, а не підстава створювати новий обов’язок поза законом.
Які випадки покриває страхування та як визначають страхову суму
Порядок № 671 передбачає страховий захист у разі шкоди життю, здоров’ю або багажу пасажира. Подія може статися під час руху автобуса, посадки чи висадки. Прикладом є травмування через різке гальмування або падіння в салоні. Однак сама травма ще не свідчить про обов’язок страховика виплатити відшкодування. Необхідно встановити причини події, характер шкоди та відповідальність перевізника.
Важливо також правильно визначити обсяг страхового покриття щодо майна пасажира. Порядок розрізняє багаж і ручну поклажу. За загальним правилом ручна поклажа не належить до багажу, якщо договір не передбачає іншого. Тому перед зверненням по компенсацію слід перевірити умови відповідного договору та докази перевезення речей.
Мінімальну страхову суму визначають за пунктом 13 розділу II Порядку № 671. Її розмір пов’язаний зі страховою сумою на одного потерпілого за законодавством про автоцивілку. Порядок передбачає також спеціальне обмеження: 140 мінімальних місячних заробітних плат за встановлених ним умов. Для правильного розрахунку слід застосовувати законодавство, чинне щодо відповідного договору страхування.

Сторони можуть передбачити страхову суму, більшу за встановлений мінімум. Проте страхова сума не є гарантованим розміром виплати кожному потерпілому. Фактична компенсація залежить від виду шкоди, належних доказів та правил розрахунку. Ці поняття важливо розмежовувати, особливо після тяжкого травмування пасажира.
Які страхові виплати належать потерпілому
Відповідно до пунктів 16–20 розділу II Порядку № 671, страховик відшкодовує передбачені витрати на лікування, діагностику та реабілітацію. Компенсація може охоплювати придбання ліків, протезування та необхідний догляд. Мінімальна виплата у зв’язку з лікуванням становить 1/30 мінімальної місячної зарплати за день лікування. Для цього мінімального розрахунку враховують не більше 120 днів. Якщо підтверджені витрати більші, розмір компенсації визначають за правилами Порядку.
Окремо відшкодовуються доходи, втрачені через тимчасову непрацездатність. Для працюючих осіб і підприємців діють відповідні способи визначення доходу. Для непрацюючої повнолітньої особи Порядок передбачає розрахунок із мінімальної зарплати. Наявність медичних документів і підтвердження періоду непрацездатності має вирішальне значення для розміру виплати.
У разі стійкої втрати працездатності відшкодовують втрачений заробіток за спеціальним механізмом. Пункт 19 розділу II Порядку № 671 встановлює мінімальні виплати у разі інвалідності. Для I групи мінімум становить 36 місячних мінімальних зарплат, для II — 18, для III — 12. Для дитини з інвалідністю передбачено 36 таких зарплат. Розрахунок проводять за мінімальною зарплатою на дату страхового випадку.
Загальне правило передбачає періодичні виплати у зв’язку зі стійкою втратою працездатності. Водночас за письмовим зверненням потерпілого мінімальну виплату здійснюють одноразово. Пункт 20 Порядку також передбачає компенсацію моральної шкоди через фізичний біль і страждання. Її розмір не може бути меншим за 10% відповідних страхових виплат за лікування та/або втрату працездатності. Можливість інших цивільно-правових вимог потрібно оцінювати окремо.
Виплати в разі смерті пасажира
Пункт 21 розділу II Порядку № 671 визначає відшкодування у зв’язку зі смертю потерпілого. Відповідна смерть повинна настати протягом року та бути прямим наслідком страхового випадку. Особам, які мають право на компенсацію через втрату годувальника, передбачено спеціальні виплати. Їхній загальний мінімум для утриманців одного померлого становить 36 місячних мінімальних зарплат. За передбачених умов мінімальну суму можна отримати одноразово.
Окремо передбачено компенсацію моральної шкоди визначеним членам сім’ї померлого. Відшкодовуються також підтверджені витрати на поховання та спорудження надгробного пам’ятника. При цьому страхові виплати здійснюються в межах установленої договором страхової суми. Інші можливі вимоги про відшкодування шкоди визначаються за нормами цивільного законодавства.
Чи замінює автоцивілка страхування перевізника
Автоцивілка і страхування відповідальності перед пасажирами мають різне правове призначення. Тому чинний поліс автоцивілки не замінює окремого договору відповідальності перевізника. Пункт 14 розділу II Порядку № 671 визначає пріоритет страхової виплати, коли обидва договори охоплюють одну шкоду. У такому разі компенсацію здійснюють за договором відповідальності перевізника. Вимоги, які можуть бути задоволені за цим договором, не відшкодовують повторно за автоцивілкою.
Водночас автоцивілка може застосовуватися до інших наслідків ДТП за участю автобуса. Визначальними є характер шкоди, коло потерпілих та умови відповідного договору. Тому перед зверненням за виплатою потрібно встановити належного страховика і підставу вимоги.
Як пасажиру звернутися по страхове відшкодування
Потерпілому варто зафіксувати обставини події, отримати медичну допомогу та зберегти підтвердження витрат. Важливо також зберігати квиток, документи про рейс, контакти свідків та матеріали щодо ДТП. Розділ IV Порядку № 671 визначає вимоги до заяви й документів. Перевізник повинен повідомити страховика про подію протягом трьох робочих днів. Для потерпілих передбачено інші строки звернення залежно від виду шкоди.
У разі шкоди життю, здоров’ю чи працездатності строк звернення становить до трьох років. Для шкоди багажу він становить до одного року. За загальним правилом страховик приймає рішення протягом 30 робочих днів після отримання належних документів. Проте цей строк може зупинятися у випадках, визначених Порядком. Також передбачені окремі правила щодо неповних документів і повторного розгляду заяви.
Після позитивного рішення страховик повинен здійснити виплату протягом десяти робочих днів. Потерпілому доцільно зберегти доказ дати подання заяви та перелік переданих документів. Такі докази допомагають перевірити строки та обґрунтувати вимоги в разі затримки страхової виплати.
Чи можна отримати виплату без квитка та оскаржити відмову
Квиток допомагає довести факт перевезення, але не є єдиним допустимим доказом. Пункт 8 розділу IV Порядку № 671 передбачає також інші документи, зокрема довідку перевізника. За належним зверненням перевізник повинен видати її протягом 15 робочих днів. Якщо довідки немає, факт надання послуги можна встановлювати за іншими допустимими документами. Відсутність квитка сама по собі не означає втрати права на страхову виплату.
Якщо страховик відмовив у виплаті, потрібно отримати мотивоване рішення та перевірити його підстави. Особливо уважно слід оцінити відмову через документи, які можна отримати іншим законним способом. Несвоєчасне повідомлення страховика перевізником також не завжди виправдовує відмову потерпілому. Вирішальне значення має те, чи перешкодило порушення встановленню обставин страхового випадку або розміру заподіяної шкоди.
Потерпілий може оскаржити відмову через претензію страховику або звернення до Національного банку України, а майнові вимоги захистити в суді. При цьому слід правильно визначити належного відповідача, підтвердити шкоду та сформулювати вимоги.
Чи загрожує перевізнику штраф 17 000 грн
Стаття 39 Закону «Про автомобільний транспорт» встановлює обов’язок мати документи, необхідні для пасажирських перевезень. Порядок № 671 визначає документальне підтвердження страхування відповідальності. Перелік № 703 передбачає перевірку цих документів під час рейдового контролю. Абзац третій частини першої статті 60 Закону встановлює штраф за відсутність визначених законом документів. Його розмір становить 1 000 неоподатковуваних мінімумів доходів громадян, тобто 17 000 грн.
Однак штраф не є автоматичним наслідком будь-якого недоліку страхового оформлення. Відсутність договору, відсутність підтвердного документа та неналежне інформування пасажирів — різні порушення. Контролюючий орган повинен установити фактичні обставини й обґрунтувати застосування саме відповідного складу правопорушення. Перелік питань перевірки не створює самостійної законодавчої підстави для накладення санкції.
Якщо водій пред’явив допустимий страховий документ, його зміст необхідно належно дослідити. Не можна ігнорувати такий документ лише через інше формулювання одного з підзаконних актів. Водночас чинний договір не завжди означає виконання обов’язку мати відповідний документ безпосередньо у водія. Саме тому для оскарження штрафу важливі вид перевезення, форма документа, його реквізити та обставини перевірки.
Перевізник може оскаржити постанову за недоведеності порушення або неправильного застосування закону, але окремо слід оцінити цивільну відповідальність і можливий регрес страховика. Пункт 23 розділу II Порядку № 671 передбачає такий регрес за встановлених умов, пов’язаних із технічним станом автобуса. Отже, належне страхування не звільняє перевізника від обов’язку забезпечувати безпеку перевезення.
Висновки
Обов’язок перевізника полягає в реальному страхуванні відповідальності перед пасажирами та належному підтвердженні такого страхування. Страховий захист повинен поширюватися на автобус, яким виконують рейс. Водій має бути забезпечений передбаченими документами, а пасажири — необхідною інформацією про страховика. Вручати кожному пасажиру окремий страховий поліс законодавство не вимагає.
Під час перевірок важливо розмежовувати відсутність договору і порушення вимог до документів. Штраф може застосовуватися лише за належно встановленою законною підставою. Водночас головне призначення страхування — забезпечити відшкодування шкоди пасажиру, а не створювати формальні підстави для санкцій.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050-758-11-74 (Viber, Telegram), 067-171-16-11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: