Вступ
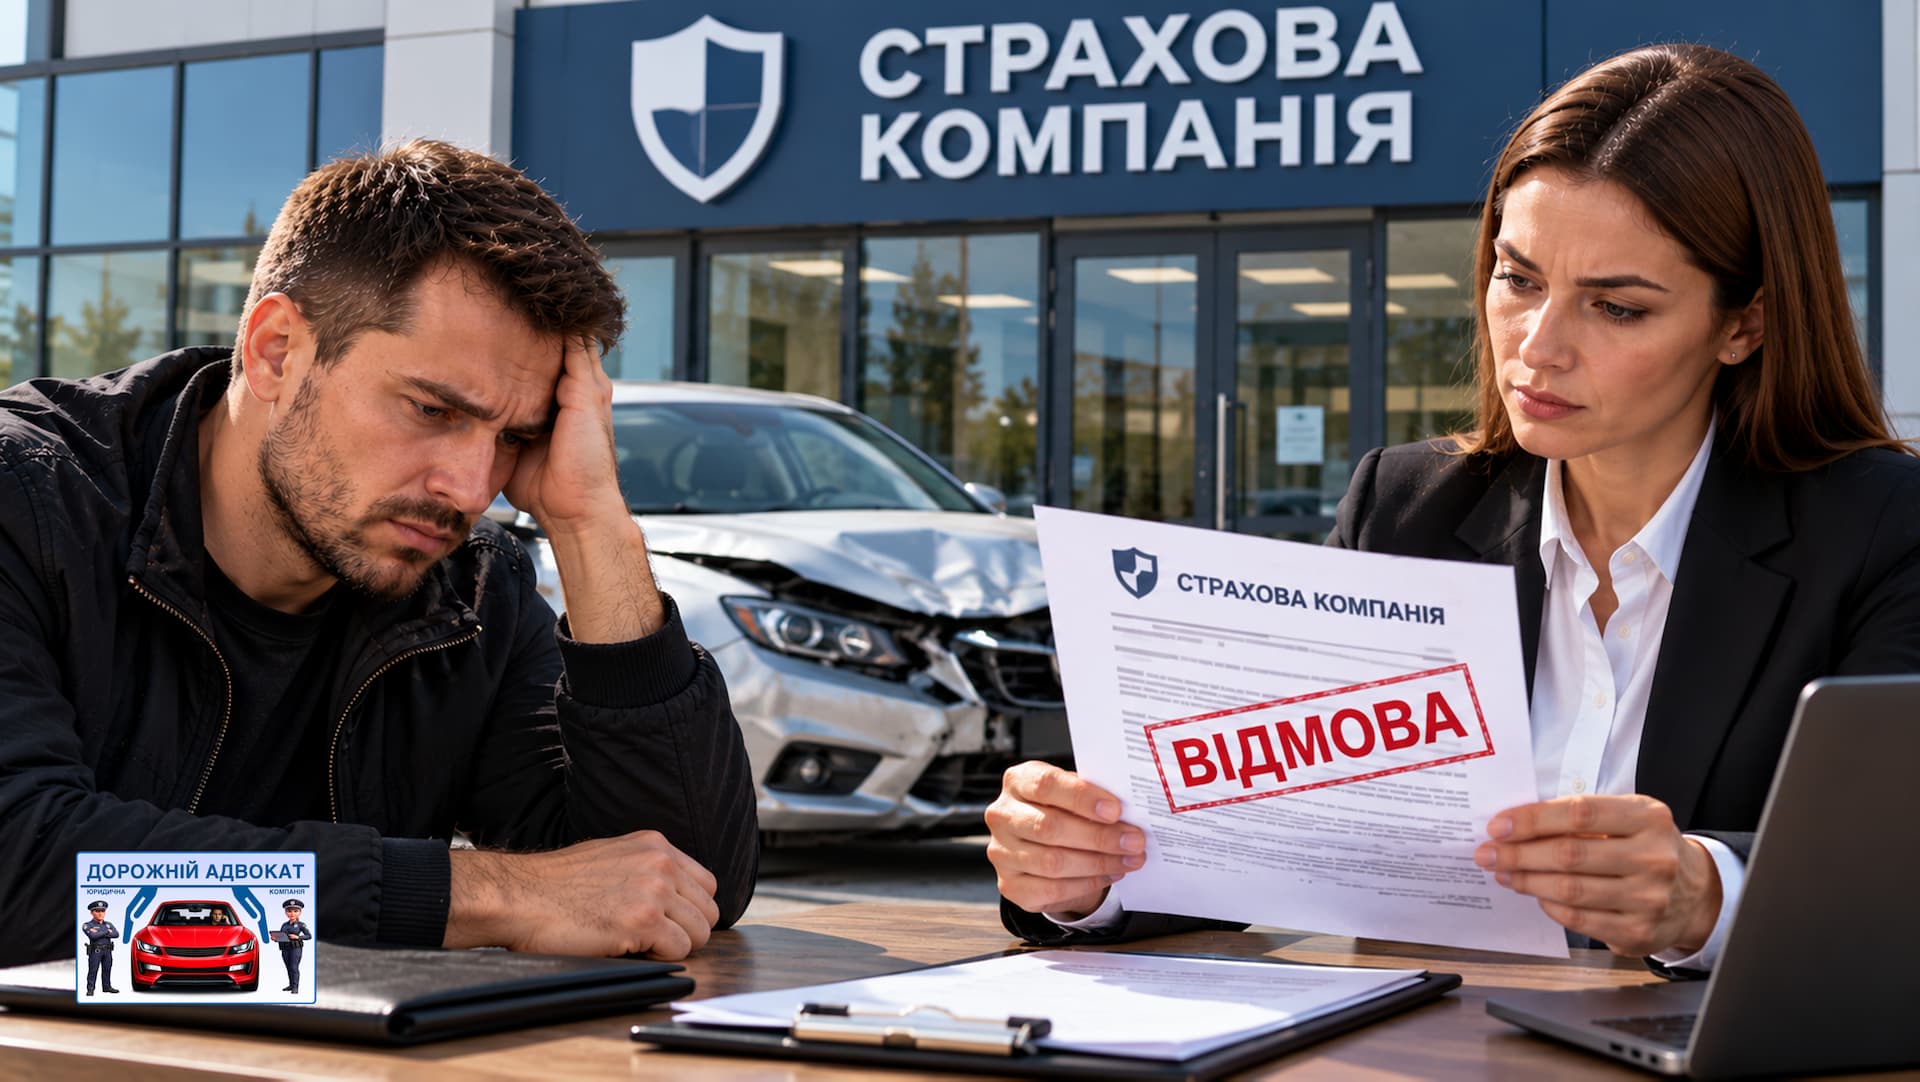
Після ДТП наявність чинного страхового поліса ще не означає, що страхова компанія автоматично оплатить будь-які збитки. Закон визначає, яка саме шкода підлягає відшкодуванню, кому здійснюється виплата та в яких випадках страхова має право її не проводити.
Водночас страхова компанія не може самостійно вигадувати додаткові причини для відмови. Частина 3 статті 30 Закону України «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів» прямо передбачає: страховик або МТСБУ не має права відмовити у страховій чи регламентній виплаті з інших підстав, ніж визначені частинами 1 та 2 цієї статті.
Тому після отримання відмови страхової потрібно перевірити не лише її формулювання. Важливо встановити, чи існує така підстава в законі та чи підтверджена вона належними доказами.
Коли страхова виплата не здійснюється
Стаття 30 Закону визначає конкретні випадки, коли страхова або регламентна виплата не здійснюється. Частина з них стосується характеру заподіяної шкоди, інша — обставин самої ДТП або дій особи, яка звернулася за відшкодуванням.
Зокрема, ОСЦПВ не призначене для ремонту автомобіля водія, який сам спричинив ДТП. За цим видом страхування відшкодовується цивільна відповідальність перед потерпілими, а не власні збитки винуватця. Тому шкода, заподіяна автомобілю водія, який спричинив ДТП, за його полісом ОСЦПВ не відшкодовується.
Так само закон встановлює окремі види шкоди, які не покриваються ОСЦПВ. До них, зокрема, належать передбачені законом випадки щодо майна та вантажу винуватця ДТП, втрати товарної вартості транспортного засобу, упущеної вигоди, шкоди навколишньому природному середовищу та інших прямо визначених статтею 30 випадків.
Якщо цивільна відповідальність водія не виникла
Окремою підставою є ситуація, коли внаслідок ДТП у особи, яка використовувала транспортний засіб, взагалі не виникла цивільно-правова відповідальність. У такому випадку немає відповідальності, яку повинен покривати страховик.
Однак одного твердження страхової про відсутність відповідальності недостатньо. Такий висновок має відповідати фактичним обставинам ДТП та доказам. Якщо обставини аварії спірні, не можна автоматично погоджуватися з позицією страхової лише тому, що вона викладена в офіційному листі.
Саме тому важливо зберігати матеріали оформлення ДТП, фотографії, відеозаписи, дані свідків та інші докази. Детальніше про правильні дії після аварії ми розповідали у матеріалі «Алгоритм дій при ДТП: ключові кроки для оформлення без помилок».
Умисні дії потерпілого
Страхова виплата не здійснюється, якщо ДТП настала внаслідок умисних дій потерпілої особи, спрямованих саме на настання дорожньо-транспортної пригоди. Винятком є випадки крайньої необхідності або необхідної оборони.
Але страховик повинен мати правові та фактичні підстави стверджувати, що дії були саме умисними. Сам факт порушення Правил дорожнього руху або спір щодо обставин ДТП ще не означає автоматично наявності умислу на настання аварії.
Пропущено строк звернення за страховою виплатою
Закон встановлює строки, протягом яких потрібно звернутися із заявою про страхову або регламентну виплату. Їх пропуск без документально підтверджених поважних причин може стати законною підставою для відмови.
Тому після ДТП не варто відкладати звернення до страховика. Важливо не лише подати заяву, а й мати підтвердження дати її направлення або прийняття страховою компанією. Документи можуть мати вирішальне значення, якщо пізніше виникне спір щодо дотримання строків.
Вимогу подає особа, яка не має права на виплату
Страхова компанія може відмовити, якщо за виплатою звернулася особа, якій відповідно до закону така виплата не належить. Тому потрібно правильно визначити заявника та підтвердити його право на отримання коштів.
Особливо уважно це питання потрібно перевіряти у випадках зміни власника автомобіля, смерті потерпілого, представництва іншої особи або переходу відповідних прав. Формальна помилка із заявником може створити серйозну проблему при отриманні відшкодування.
Не кожне порушення водія дозволяє страховій відмовити потерпілому
Це один із найважливіших моментів. Потрібно відрізняти право страхової відмовити потерпілому у виплаті від права страхової після виплати вимагати гроші від винуватця ДТП.
Наприклад, стаття 37 Закону передбачає випадки, коли після здійснення страхової виплати страховик отримує право зворотної вимоги до відповідальної особи. Тобто спочатку страхова виконує свій обов’язок перед потерпілим, а вже потім за наявності передбачених законом підстав може вимагати відповідні кошти від винуватця.
Тому аргумент страхової потрібно перевіряти юридично. Обставина, яка створює право регресної вимоги до винуватця, не повинна автоматично перетворюватися на не передбачену законом відмову потерпілому.
Коли страхова може вимагати гроші з водія після ДТП
Стаття 37 Закону встановлює конкретні випадки, коли після здійснення виплати страхова компанія може заявити зворотну вимогу до особи, відповідальної за шкоду.
Зокрема, таке право може виникнути, якщо водій спричинив ДТП у стані алкогольного, наркотичного чи іншого сп’яніння, керував транспортним засобом без права керування, самовільно залишив місце ДТП, у передбачених законом випадках відмовився від огляду на стан сп’яніння або вжив алкоголь чи відповідні речовини до проведення такого огляду. Закон передбачає й інші конкретні підстави для зворотної вимоги.

Окремі фінансові наслідки встановлені також статтею 36 Закону. Тому якщо страхова вже виплатила кошти потерпілому, а потім направила водієві вимогу про їх повернення, це ще не означає, що зазначену у вимозі суму потрібно одразу сплачувати. Необхідно перевірити правову підставу вимоги, докази, обставини ДТП, статус особи, якій її пред’явлено, та правильність розрахунку.
Страхова не має права придумувати додаткові підстави для відмови
Це принципова гарантія для потерпілого. Частина 3 статті 30 Закону прямо встановлює, що страховик або МТСБУ не має права відмовити у виплаті в інших випадках, крім передбачених частинами 1 та 2 цієї статті.
Отже, посилання на внутрішні правила страхової компанії, власне трактування обставин або інші формальні причини саме по собі не створює законної підстави для відмови. Причина повинна відповідати закону, а обставини, на які посилається страхова, мають бути підтверджені.
Крім того, відповідно до статті 34 Закону, якщо прийнято рішення про відмову у страховій або регламентній виплаті, страховик чи МТСБУ зобов’язаний зазначити підстави такого рішення у повідомленні заявнику.
Що робити, якщо страхова відмовила у виплаті
Насамперед потрібно отримати письмове рішення страхової компанії. Усного повідомлення працівника, телефонної розмови або фрази «це не страховий випадок» недостатньо для нормальної юридичної оцінки ситуації.
Після цього необхідно зіставити зазначену страховиком причину з підставами, передбаченими статтею 30 Закону, та перевірити докази. Якщо законної підстави немає або страхова неправильно застосувала норму закону, її рішення можна оскаржувати.
Стаття 38 Закону прямо передбачає право оскаржити до суду рішення страховика або МТСБУ про здійснення чи відмову у здійсненні страхової або регламентної виплати. Детальніше про порядок отримання компенсації та захист у таких спорах читайте у статті «Страхове відшкодування після ДТП: як реально отримати виплату від страхової компанії».
Якщо страхова занизила суму виплати
Проблема може полягати не лише у повній відмові. Страховик може визнати страховий випадок, але визначити суму, якої фактично недостатньо для належного відновлення автомобіля.
У такій ситуації потрібно перевіряти розрахунок вартості ремонту, перелік пошкоджень, вартість робіт і запасних частин та інші складові розрахунку. Закон визначає порядок відшкодування витрат на відновлювальний ремонт пошкодженого автомобіля, тому розмір виплати також повинен мати належне обґрунтування.
Не слід автоматично погоджуватися із запропонованою страховою сумою, якщо вона не відповідає характеру пошкоджень. Про розподіл обов’язку з компенсації збитків між страховою компанією та винуватцем ДТП детальніше розповідаємо у статті «Відшкодування збитків у ДТП: коли платить страхова, а коли винуватець».
Допомога адвоката у спорі зі страховою компанією
Якщо страхова компанія відмовила у виплаті, занизила страхове відшкодування або вимагає стягнути кошти з вас, не поспішайте погоджуватися з її вимогами чи сплачувати заявлену суму.
Адвокати юридичної компанії «Дорожній Адвокат» проаналізують рішення або вимогу страхової, матеріали ДТП, страховий поліс та інші документи. Ми перевіримо, чи передбачена заявлена страховиком підстава законом та чи підтверджується вона доказами.
Якщо відмова у виплаті, заниження відшкодування або вимога про повернення коштів є необґрунтованими, адвокат підготує правову позицію та необхідні документи для захисту ваших інтересів. За необхідності спір буде вирішуватися у судовому порядку.
Висновок
Страхова компанія має право відмовити у страховій виплаті лише у випадках, прямо передбачених законом. Саме тому будь-яку відмову потрібно оцінювати не за поясненнями працівника страхової, а за конкретною правовою підставою та доказами.
Так само не потрібно автоматично сплачувати кошти, якщо після ДТП страхова пред’явила до вас зворотну вимогу. Право страховика на стягнення повинно мати передбачену законом підставу та бути належно доведене.
Якщо ви отримали відмову у страховій виплаті, вам занизили суму відшкодування або страхова вимагає повернути виплачені кошти — звертайтеся до юридичної компанії «Дорожній Адвокат». Ми перевіримо документи та визначимо, чи законні вимоги страхової. Якщо ваші права порушені — підготуємо юридичний захист та оскаржимо незаконні дії страхової компанії.
Для оскарження штрафу звертайтеся до юридичної компанії «Дорожній Адвокат». Працюємо по всій Україні. Тел.: 050–758-11–74 (Viber, Telegram), 067–171-16–11. Дзвінки приймаємо щоденно без вихідних до 23:00.
Усі публікації юридичної компанії «Дорожній Адвокат» є авторськими. При републікації обов’язкове активне посилання на https://doradvokat.com.ua.
Наш Сайт (3 млн відвідувачів щорічно);
Наш Фейсбук (4 млн відвідувачів щорічно);
Наш Телеграм канал (15 тис підписників);
Наш Інстаграм (10 тис підписників);
Група «Водії України» (30 тис учасників);
Група «Перевізники України» (10 тис учасників).
Репост через: